
Há uma imagem consolidada no setor: a operadora grande tem a rede boa e o provedor regional corre atrás. Na base de acessos da Anatel, o desenho é o inverso.
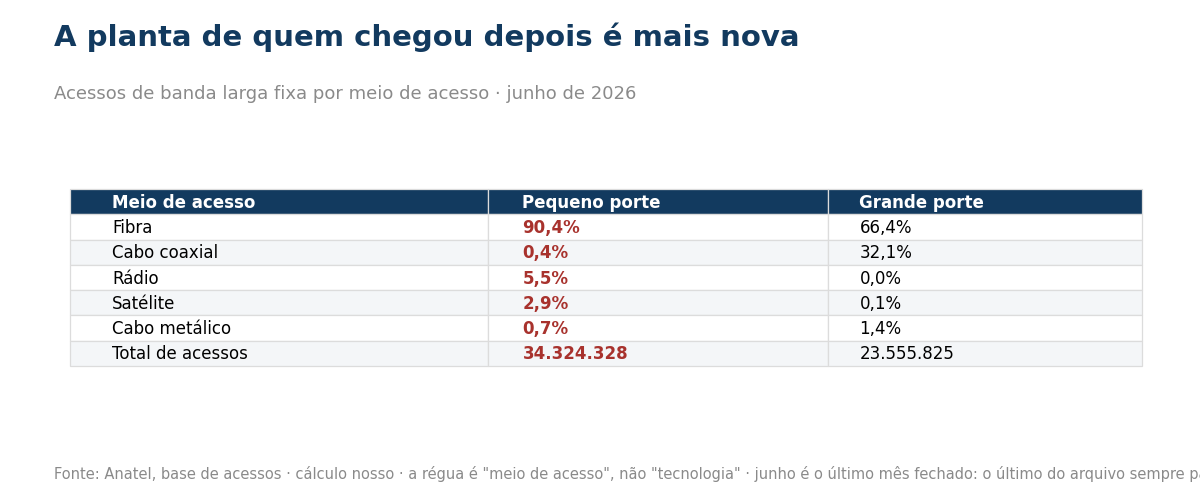
Em junho de 2026, 90,4% dos acessos das prestadoras de pequeno porte são entregues por fibra. Nas de grande porte, 66,4% — porque quase um terço da base delas, 32,1%, ainda é cabo coaxial.
Isso não quer dizer que o regional entregue um serviço melhor: o mesmo conjunto de dados mostra onde ele está atrás. Quer dizer que a planta dele é mais nova — e é um ativo que costuma ser subestimado por quem o opera.
Neste artigo
- O número, e a régua usada para chegar nele
- O coaxial é de um grupo só
- O rádio é do regional — e cobre 4.925 municípios
- Por que a planta do regional é mais nova
- O contraponto honesto: rede nova não é serviço melhor
- O que fazer com isso
- O que este artigo não diz
- Onde conferir
O número, e a régua usada para chegar nele
A base de acessos de banda larga fixa traz, em cada linha, o meio de acesso e o porte da prestadora. Cruzando os dois em junho de 2026:
- Pequeno porte — 34.324.328 acessos: fibra 90,4% · rádio 5,5% · satélite 2,9% · cabo metálico 0,7% · coaxial 0,4%;
- Grande porte — 23.555.825 acessos: fibra 66,4% · cabo coaxial 32,1% · cabo metálico 1,4% · satélite 0,1% · rádio 0,0%.
⚠️ Duas escolhas de método explicam esses números, e ambas são nossas.
A primeira: usamos “meio de acesso”, não “tecnologia”. É a régua que já havíamos fixado ao montar a série de 20 anos da banda larga por meio de acesso: a coluna “tecnologia” separa FTTH, FTTB, Ethernet e VSAT em linhas diferentes, e quem soma só FTTH subestima a fibra.
A segunda: usamos junho, e não julho. O último mês do arquivo nunca está fechado — em 2026 o total cresceu em todos os meses e “caiu” 1,83% em julho, o que é declaração que ainda não entrou, não cliente perdido. Junho é o último mês confiável, e reproduz exatamente os 57.880.153 acessos que usamos ao medir a fatia de 59,3% do pequeno porte.
O coaxial é de um grupo só
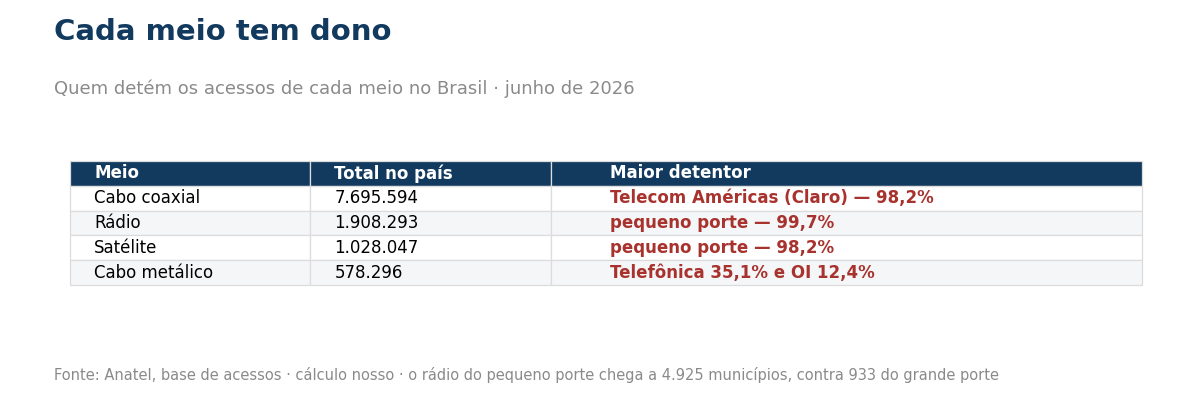
Os 32,1% de coaxial do grande porte não estão espalhados. Do total de 7.695.594 acessos por cabo coaxial no Brasil, 98,2% pertencem a um único grupo econômico: a Telecom Américas, que opera a marca Claro.
⭐⭐⭐ Isto é o que o número de fibra esconde: a diferença entre 90,4% e 66,4% não é uma característica de “empresas grandes”. É, em boa medida, a herança de uma rede de TV a cabo específica — construída para outro serviço, adaptada para internet e ainda ativa em milhões de casas.
📌 Não é rede ruim: o coaxial moderno entrega centenas de megabits. Mas é rede que não se expande para onde não existe, e cuja substituição depende de investimento em planta já amortizada. Quem começou depois não tem esse peso — e essa é a vantagem estrutural do regional.
Os outros meios têm donos bem definidos: no cabo metálico, o que sobrou dos 578.296 acessos está em Telefônica (35,1%) e OI (12,4%); no satélite, a Hughes responde por 12,3% de 1.028.047 acessos, e o restante se espalha entre centenas de prestadoras.
O rádio é do regional — e cobre 4.925 municípios
A separação mais nítida da base é o rádio. São 1.908.293 acessos, e a divisão é quase total: 1.901.826 são de prestadoras de pequeno porte; as de grande porte somam 6.467.
⭐ E o alcance é o ponto: o pequeno porte entrega rádio em 4.925 municípios. É mais do que a fibra de qualquer operadora isolada alcança, e cobre boa parte do país onde não há planta de cabo.
Isso confirma, pelo recorte de porte, o que a série histórica já havia mostrado: o rádio não morreu. Quem o sustenta é o provedor regional, e ele não o faz por atraso tecnológico — faz porque é o meio que chega onde a fibra ainda não chegou.
Por que a planta do regional é mais nova
A explicação não é mérito nem esforço: é data de nascimento da rede.
A operadora grande construiu planta de par metálico nos anos 1990 e 2000 e planta de coaxial para TV por assinatura. Essas redes deram retorno, foram pagas e continuam funcionando — trocá-las por fibra é decisão de investimento, não de engenharia.
O provedor regional que cresceu de 2015 em diante não tinha nada para trocar. Começou em rádio, migrou para fibra óptica até a casa do assinante quando o custo do equipamento caiu, e hoje tem uma planta que é majoritariamente nova porque nunca teve outra.
📌 A consequência prática é que o argumento comercial do regional é melhor do que ele costuma usar. “Somos fibra pura” é verdade estatística no agregado do segmento — e não é verdade para 32,1% da base do concorrente grande.
O contraponto honesto: rede nova não é serviço melhor
⚠️ Seria desonesto parar aqui, porque o mesmo conjunto de bases mostra o regional atrás em outras dimensões.
Na adoção de IPv6, a distância é grande e vai no sentido oposto: as dez maiores redes do país estão em 82% e as redes fora das mil maiores, em 32%. Fibra é planta; IPv6 é configuração — e a segunda não vem junto com a primeira. Quem for tratar disso começa pelo recurso de numeração: os requisitos do Registro.br para obter recurso de numeração, blocos IP e ASN.
Na medição de qualidade, o regional simplesmente não aparece: o regulamento dispensa a prestadora de pequeno porte, de modo que não há indicador público do serviço dele por município. Ter a rede mais nova e não ter medição nenhuma são fatos que convivem.
📌 O retrato completo é este: o regional lidera em acessos (59,3%), lidera em fibra (90,4%), está atrás em IPv6 e fora da medição de qualidade. Cada um desses quatro fatos vem de uma base diferente, e nenhum deles cancela os outros.
O que fazer com isso
- Use o dado no comercial, com a fonte. “90,4% dos acessos do pequeno porte são fibra, contra 66,4% do grande porte, segundo a base da Anatel de junho de 2026” é verificável — e é mais forte que adjetivo.
- Saiba de quem é o coaxial antes de comparar. Falar em “rede antiga do concorrente” só faz sentido onde o concorrente é justamente o grupo que detém 98,2% do coaxial do país.
- Não trate o rádio como vergonha. São 1,9 milhão de acessos em 4.925 municípios, quase todos do pequeno porte. É cobertura, não atraso.
- Trate o IPv6 como a lacuna que ele é. É a dimensão em que a planta nova não ajuda, e é configuração — custa trabalho, não obra.
- Confira a sua própria empresa na base. Ela traz porte, meio de acesso, município e acessos, e o arquivo é público.
- Em qualquer análise dessa base, descarte o último mês. Ele parece queda e não é.
O que este artigo não diz
- “Pequeno porte” é classificação regulatória, não tamanho. O grupo reúne desde prestadoras com poucas centenas de clientes até empresas com mais de um milhão de acessos — a média do segmento não descreve nenhuma delas em particular.
- Não medimos qualidade, velocidade entregue nem satisfação. Meio de acesso diz como o sinal chega, não quão bem.
- Fibra na base não significa fibra até a casa. O campo “meio de acesso” agrupa arquiteturas diferentes; a coluna “tecnologia” separa FTTH de FTTB, e não entramos nessa distinção aqui.
- Não sabemos a idade real das plantas. A explicação sobre herança de rede é leitura do setor, coerente com a série histórica, mas a base não traz data de instalação.
- Os percentuais são de junho de 2026 e mudam a cada mês. A direção do movimento é estável há anos; o número exato, não.
- Não comparamos empresa com empresa, e sim os dois segmentos de porte. Uma operadora grande específica pode estar muito acima dos 66,4%.
Onde conferir
Fontes: a base de acessos da Anatel e os nossos recortes anteriores dela.
- Acessos de Banda Larga Fixa — a base aberta, com porte, meio de acesso, município e acessos por prestadora: anatel.gov.br/dadosabertos/paineis_de_dados/acessos/acessos_banda_larga_fixa.zip
- Resolução nº 717, de 23 de dezembro de 2019 (RQUAL) — o art. 1º, § 2º, que dispensa a prestadora de pequeno porte das obrigações de qualidade: informacoes.anatel.gov.br/legislacao/resolucoes/2019/1371-resolucao-717
- Os dois recortes anteriores desta mesma base — a série de 20 anos por meio de acesso e a fatia de 59,3% do pequeno porte — estão linkados no início do artigo, na seção sobre a régua usada.