
Duas empresas com o mesmo faturamento podem pagar alíquotas bem diferentes no Simples Nacional. A diferença não está no que elas vendem — está em quanto pagam de folha. É o que a lei chama de fator R, e é um dos poucos pontos do Simples em que uma decisão de gestão muda o imposto de forma direta.
Para quem toca um provedor de pequeno porte, isso importa porque a estrutura costuma ser enxuta: poucos funcionários registrados, sócios que retiram pró-labore baixo e o restante como distribuição de lucro. Essa combinação empurra o fator R para baixo.
Neste artigo
- A regra, na letra da lei
- O que conta como folha — e o que surpreende
- O cálculo é sobre doze meses, não sobre o mês
- Quais atividades a lei alcança
- O número que decide já é declarado todo mês
- O cuidado que este artigo não substitui
- Onde conferir
A regra, na letra da lei
A Lei Complementar nº 155/2016 inseriu dois parágrafos no artigo 18 da Lei Complementar nº 123/2006. Eles funcionam como um par:
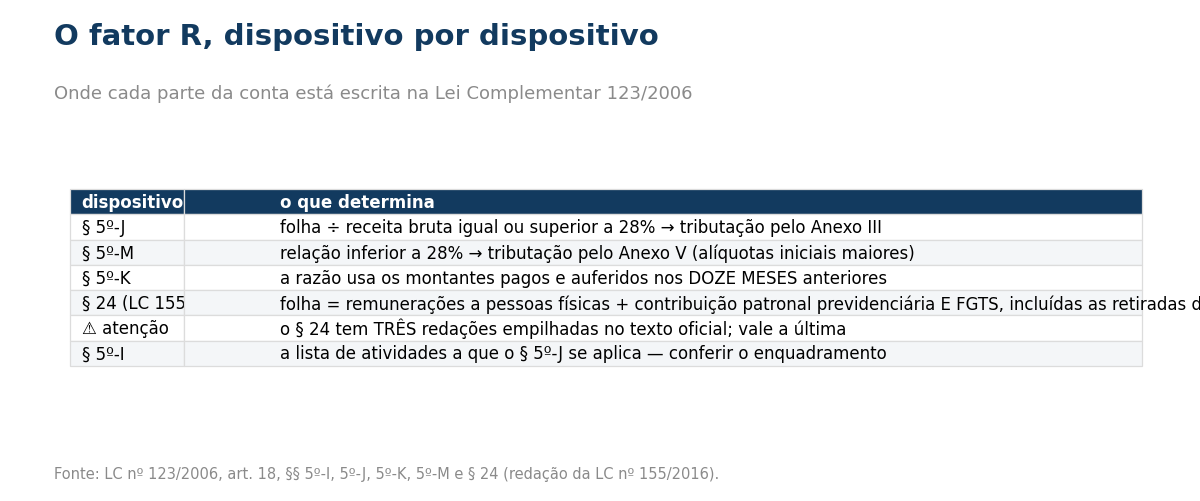
- § 5º-J — os serviços alcançados serão tributados na forma do Anexo III caso a razão entre a folha de salários e a receita bruta seja igual ou superior a 28%.
- § 5º-M — quando essa relação for inferior a 28%, serão tributados na forma do Anexo V.
O Anexo V tem alíquotas iniciais mais altas que o Anexo III. Por isso o fator R vira uma conta que se refaz todo mês: a mesma empresa pode estar num anexo em janeiro e no outro em julho, sem mudar de atividade.
O que conta como folha — e o que surpreende
Aqui está o ponto que mais gera erro de cálculo. O § 24 do artigo 18 da LC 123 — na redação dada pela Lei Complementar nº 155, de 2016 — define, para efeito de aplicação do § 5º-K, o que é folha de salários: o montante pago nos doze meses anteriores ao período de apuração a título de remunerações a pessoas físicas decorrentes do trabalho, acrescido do montante efetivamente recolhido a título de contribuição patronal previdenciária e FGTS, incluídas as retiradas de pró-labore.
Duas consequências práticas:
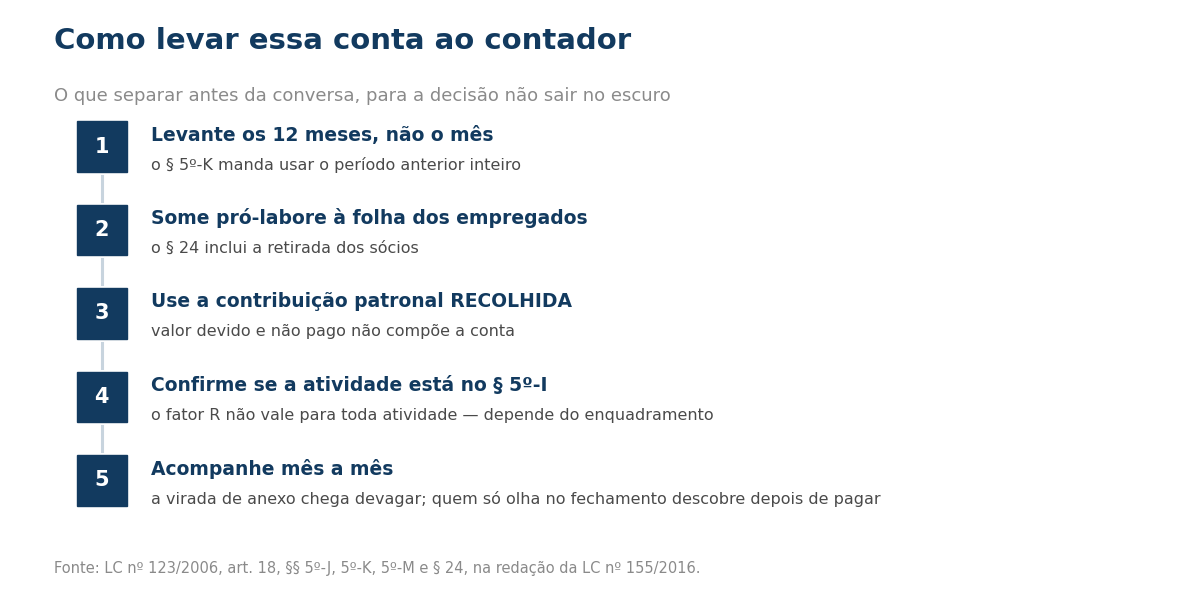
- O pró-labore do sócio entra na conta. Não é só a folha dos empregados. A retirada dos donos conta.
- O FGTS entra também. A redação vigente diz “contribuição patronal previdenciária e FGTS” — e é comum ver a definição citada sem essa parte, o que subestima a folha e joga a empresa para o anexo errado.
- Só entra o que foi efetivamente recolhido. Valor devido e não pago não compõe — vale tanto para a contribuição patronal quanto para o FGTS.
É exatamente por isso que a decisão sobre quanto retirar como pró-labore e quanto distribuir como lucro deixa de ser só uma questão de caixa. Ela mexe no denominador do imposto — e, desde 2026, a distribuição de lucro também tem regra própria de retenção e declaração.
O cálculo é sobre doze meses, não sobre o mês
O § 5º-K é explícito: para o cálculo da razão, consideram-se os montantes pagos e auferidos nos doze meses anteriores ao período de apuração.
Isso muda a natureza do planejamento. Não adianta aumentar a folha em dezembro esperando efeito em janeiro: o que pesa é a média arrastada do ano. Da mesma forma, uma redução de folha hoje continua afetando o cálculo pelos próximos doze meses.
Quem acompanha o indicador mês a mês percebe a virada chegando. Quem só olha no fechamento descobre depois de ter pago.
Quais atividades a lei alcança
Quando escrevemos a primeira versão deste texto, deixamos uma lacuna explícita: o § 5º-J vale para as atividades listadas no § 5º-I, e não tínhamos a lista. Ela existe, e dois incisos interessam diretamente a quem opera telecomunicações.
O inciso VI alcança “engenharia, medição, cartografia, topografia, geologia, geodésia, testes, suporte e análises técnicas e tecnológicas, pesquisa, design, desenho e agronomia”.
E o inciso XII funciona como cláusula de fechamento: outras atividades do setor de serviços que tenham por finalidade a prestação de serviços decorrentes do exercício de atividade intelectual, de natureza técnica, científica, desportiva, artística ou cultural, que constitua profissão regulamentada ou não — desde que não sujeitas à tributação na forma dos Anexos III ou IV.
Repare na condição final do inciso XII: ele só alcança o que já não está em outro anexo. É por isso que a classificação não se resolve por semelhança de atividade — depende do enquadramento anterior.
O número que decide já é declarado todo mês
Há um aspecto operacional que muda a natureza do acompanhamento. A folha que entra no cálculo — incluídas as retiradas de pró-labore — é a mesma que a empresa informa mensalmente ao eSocial, cujos eventos, junto com os da EFD-Reinf, alimentam a apuração das contribuições.
Ou seja, o insumo do fator R não é um dado de fechamento contábil: é um dado que já sai da empresa todo mês. Quem quiser acompanhar a razão em tempo real não precisa esperar o contador fechar o ano — precisa somar o que já está sendo declarado.
Isso conversa com o calendário mensal do dia 15: a mesma rotina que cumpre a obrigação já produz o número do planejamento.
O cuidado que este artigo não substitui
Uma ressalva importante, e ela é séria: o § 5º-J não vale para toda e qualquer atividade. Ele se aplica às atividades de prestação de serviços listadas no § 5º-I da mesma lei. Se a atividade do seu provedor está ou não nessa lista depende do enquadramento e do CNAE, e essa verificação é do seu contador — não dá para decidir por analogia.
O que este texto entrega é o mecanismo: como a conta funciona, o que entra nela e sobre qual período. A aplicação ao seu caso concreto precisa da leitura do enquadramento.
Onde conferir
Antes de mudar pró-labore ou estrutura de retirada, leve a conta ao seu contador com os doze meses na mão. O ganho de trocar de anexo pode ser real, mas o cálculo errado custa mais que o ganho — e vale acompanhar junto com as demais mudanças fiscais em curso.
⚠️ Cuidado ao consultar a lei direto. O § 24 tem três redações empilhadas no texto oficial, uma embaixo da outra: a original, a da LC nº 147/2014 e a da LC nº 155/2016. Só a última vale, e é a única que diz “para efeito de aplicação do § 5º-K”. As duas primeiras falam em “Anexo V” e “Anexos V e VI” — nomenclatura de outra época. Quem copia a primeira que aparece cita regra vencida.
Fontes: Documentação Técnica do eSocial (eventos pelos quais a folha e o pró-labore são declarados mensalmente); Lei Complementar nº 155, de 27 de outubro de 2016 (§ 5º-I, incisos VI e XII, com as atividades alcançadas) (§§ 5º-J, 5º-K e 5º-M do art. 18 da LC 123/2006) e Lei Complementar nº 123, de 14 de dezembro de 2006 (§ 24 do art. 18, definição de folha de salários). Textos no portal do Planalto.