
A Lei do Fust mudou. Não é proposta, não é consulta pública: está em vigor desde 12 de junho de 2026, por medida provisória, e o Congresso acabou de aprovar a conversão dela em lei. O texto foi remetido à sanção em 4 de setembro.
📌 Atualização em 26 de setembro de 2026: o texto virou a Lei nº 15.503, de 14 de setembro de 2026, sancionada sem vetos. O art. 5º, que altera a Lei do Fust, saiu exatamente como na MP. Tudo o que está abaixo sobre o conteúdo continua valendo; o que mudou foi só a etapa.
A primeira pergunta do provedor é a que importa, e a resposta é curta: a contribuição de 1% sobre a receita operacional bruta não foi tocada. O inciso IV do art. 6º da Lei nº 9.998/2000 continua com a mesma redação. O que mudou foi de onde vem o resto do dinheiro do fundo — e apareceu um prazo de validade de cinco anos que não existia.
Neste artigo
- O que NÃO mudou: a sua contribuição de 1%
- O que mudou no art. 6º, inciso por inciso
- A mudança de fundo: os saldos não aplicados viram receita
- O prazo de cinco anos que entrou junto
- Onde isso estava escondido — e onde não estava
- Em que pé está: virou a Lei nº 15.503/2026
- A outra mudança que alcança o setor: baterias no PADIS
- O que o provedor faz com isso
- O que este artigo não diz
- Onde conferir
O que NÃO mudou: a sua contribuição de 1%
Começamos pelo que interessa a quem paga. O inciso IV do art. 6º da Lei nº 9.998/2000 — a contribuição de 1% sobre a receita operacional bruta de serviços de telecomunicações nos regimes público e privado, excluídos ICMS, PIS e Cofins — permanece com a redação que a Lei nº 13.879/2019 lhe deu. Nem a alíquota nem a base foram alteradas.
Também segue de pé a regra que evita a cobrança dupla: não incide Fust sobre as transferências feitas de uma prestadora para outra quando já houve recolhimento por quem emitiu a conta ao usuário. Ela apenas mudou de lugar — era o parágrafo único do art. 6º e passou a ser o § 1º, com o mesmo texto. Quem calcula a base do fundo continua com as mesmas exclusões de sempre, incluindo a separação entre serviço de telecomunicações e valor adicionado.
O que mudou no art. 6º, inciso por inciso
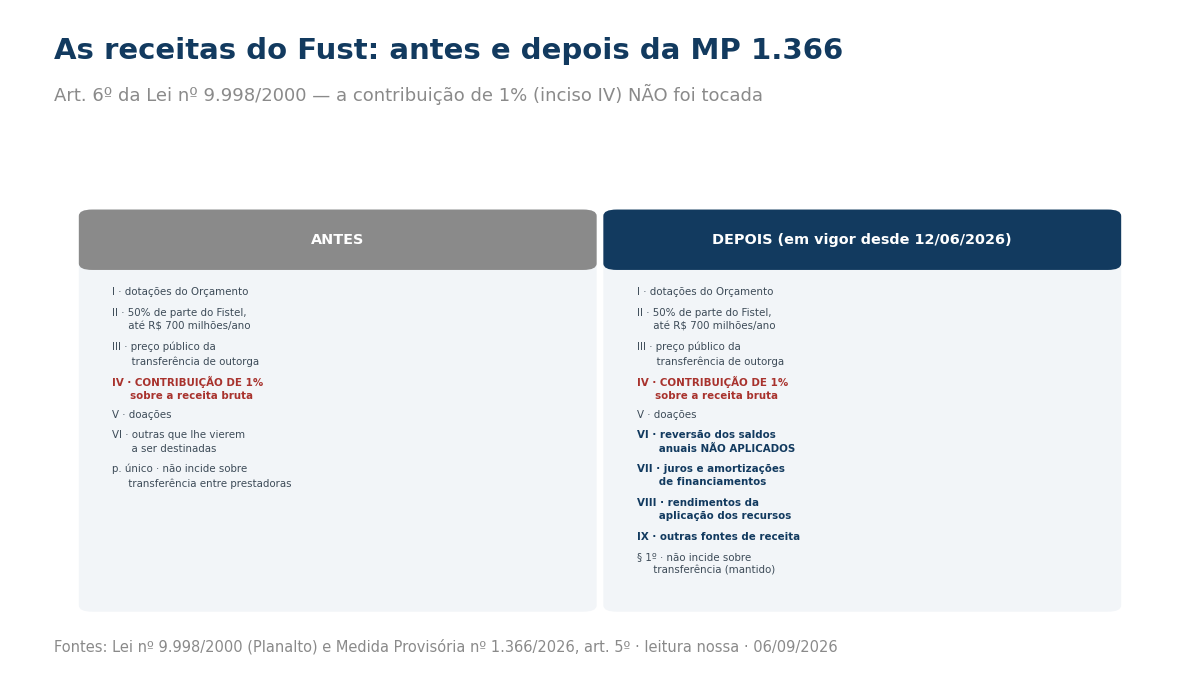
O art. 5º da Medida Provisória nº 1.366, de 12 de junho de 2026, reescreveu a lista de receitas do fundo a partir do inciso VI. Antes havia um inciso genérico; agora são quatro:
- VI — reversão dos saldos anuais não aplicados (era “outras que lhe vierem a ser destinadas”);
- VII — recursos oriundos de juros e amortizações de financiamentos (novo);
- VIII — rendimentos auferidos com a aplicação dos recursos do Fundo (novo);
- IX — outras fontes de receita que lhe vierem a ser destinadas (o antigo inciso VI, empurrado para o fim da lista).
Os incisos I a V ficaram intactos: dotações orçamentárias, os 50% de parte da arrecadação do Fistel com teto de R$ 700 milhões por ano, o preço público cobrado na transferência de outorga, a contribuição de 1% e as doações.
A mudança de fundo: os saldos não aplicados viram receita
O inciso VI é o que muda a natureza do fundo. Até então, o dinheiro que o Fust não gastava no ano não estava listado como receita dele; agora, a reversão dos saldos anuais não aplicados é fonte de receita do próprio fundo, ao lado dos rendimentos da aplicação financeira desses recursos e dos juros e amortizações dos financiamentos concedidos.
Para quem acompanha o Fust, isso conversa com um problema antigo: o fundo arrecada há mais de duas décadas e uma fatia relevante do que o setor paga não chega a virar universalização. Os três novos incisos tratam justamente do dinheiro que fica parado ou que volta: passam a ser receita reconhecida do fundo, em vez de saldo à espera de destino.
⚠️ Isso não é aumento de contribuição — é redesenho da fonte. Nenhum dos três incisos novos cria obrigação para a prestadora: eles tratam do que acontece com o dinheiro depois de arrecadado.
O prazo de cinco anos que entrou junto
A novidade menos comentada é um parágrafo novo. O § 2º diz, com todas as letras:
“A vinculação de receita pública de que trata os incisos VI a VIII terá prazo de vigência de cinco anos, contado da data de publicação da Medida Provisória nº 1.366, de 12 de junho de 2026.”
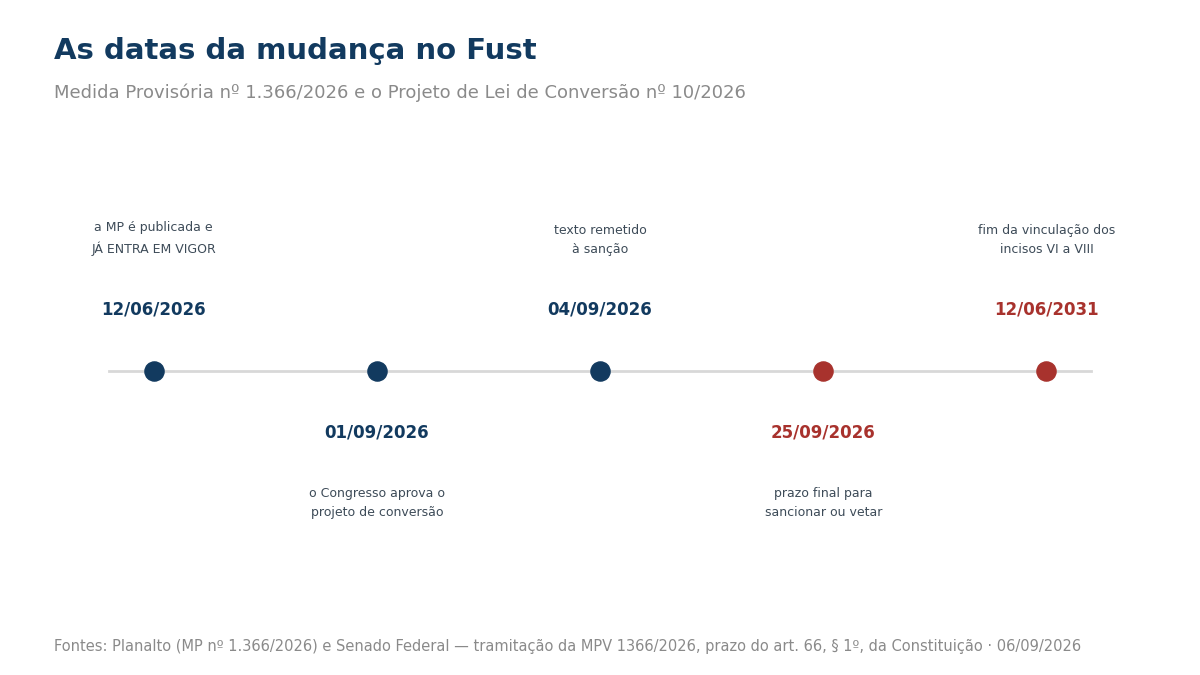
Ou seja: as três fontes novas não são permanentes. Contando da data que o próprio texto fixa, a vinculação vai até junho de 2031 — a contagem é nossa, a partir da referência legal. É o tipo de dispositivo que só aparece quando alguém lê o texto até o fim, e que precisa entrar no calendário de quem acompanha política de universalização.
Onde isso estava escondido — e onde não estava
A alteração da Lei do Fust chegou dentro de uma medida provisória sobre crédito para compra de veículos por taxistas e motoristas de aplicativo. Ela não estava escondida na ementa: a Lei nº 9.998/2000 aparece lá, como último item de uma lista que começa em fundos garantidores de crédito e no Pronampe. Mas está no fim de um texto cujo assunto principal é outro — e é por isso que passa despercebida por quem acompanha telecomunicações.
O mesmo vale para o projeto de lei de conversão aprovado pelo Congresso: dos 19 artigos, um trata do Fust. E ele reproduz a redação da MP sem alterar uma vírgula na parte do fundo — comparamos os dois textos.
Em que pé está: virou a Lei nº 15.503/2026
A situação, na base de tramitação do Senado consultada em 6 de setembro de 2026:
| Data | O que aconteceu |
|---|---|
| 12/06/2026 | A MP nº 1.366 é publicada e entra em vigor imediatamente. As mudanças no art. 6º já valem desde então |
| 01/09/2026 | O Congresso aprova o Projeto de Lei de Conversão nº 10/2026 |
| 04/09/2026, 19h17 | A matéria é remetida à sanção presidencial (situação atual: “REMETIDA À SANÇÃO”) |
| 25/09/2026 | Era o fim do prazo de sanção ou veto registrado na tramitação que consultamos em 6 de setembro (art. 66, § 1º, da Constituição) |
| 14/09/2026 | A sanção veio antes do fim do prazo: Lei nº 15.503, sem vetos, segundo o texto publicado no Planalto e a situação “Transformada em norma jurídica” no Congresso Nacional |
O que podia mudar — e não mudou: havia a possibilidade de veto parcial, inclusive, em tese, no artigo do Fust. O texto foi sancionado sem vetos; o art. 5º da Lei nº 15.503/2026 reproduz a alteração do art. 6º da Lei do Fust.
A outra mudança que alcança o setor: baterias no PADIS
Há um segundo ponto do mesmo texto que toca a indústria de telecomunicações. O art. 16 do projeto altera o art. 2º da Lei nº 11.484/2007 — a lei de incentivo aos semicondutores e mostradores de informação — para incluir, entre as atividades incentivadas, os acumuladores elétricos e seus separadores, classificados nos códigos 8507.60 e 8507.80 da NCM, nas atividades de concepção, fabricação, montagem e produção de insumos. O § 7º acrescentado exige que a empresa beneficiada atue exclusivamente nessas áreas: semicondutores, displays, componentes fotovoltaicos e acumuladores.
Não muda nada para o provedor que compra equipamento, mas muda o desenho do incentivo para quem fabrica — e baterias são insumo de rede.
O que o provedor faz com isso
- Não mexa no cálculo da sua contribuição. A alíquota de 1%, a base e as exclusões de ICMS, PIS e Cofins continuam idênticas.
- Continue com a declaração em dia. Nada aqui altera a obrigação de declarar e recolher — e a fiscalização do Fust segue o procedimento que já descrevemos: quem não entrega os dados é arbitrado.
- Atualize a referência. A mudança agora está na Lei nº 15.503/2026, sancionada sem vetos em 14 de setembro — não mais só na medida provisória.
- Anote junho de 2031. A vinculação das três novas fontes tem prazo, e o fim dele volta a mudar a conta do fundo.
- Se você fabrica ou monta equipamento, veja o art. 16: acumuladores elétricos entraram no rol do PADIS, com exigência de atuação exclusiva.
O que este artigo não diz
Atualizado em 26/09/2026: quando publicamos, o texto ainda aguardava sanção. Ele virou a Lei nº 15.503/2026, sem vetos — conferimos no texto do Planalto.
Não avaliamos o efeito orçamentário. Quanto os saldos não aplicados e os rendimentos representam em reais, e o que isso muda na capacidade de investimento do fundo, exigiria dados de execução orçamentária que não abrimos aqui.
Não tratamos do destino do dinheiro. A lista de receitas do art. 6º diz de onde vem; para onde vai é matéria dos arts. 5º e seguintes da mesma lei e das decisões do Conselho Gestor.
Não lemos os pareceres da comissão mista nem o debate legislativo. Trabalhamos com a MP publicada, o texto aprovado pelo Congresso e a lei vigente.
A data de junho de 2031 é contagem nossa a partir do prazo de cinco anos que o § 2º fixa. O texto não escreve a data final.
Onde conferir
Fontes: Brasil — Lei nº 9.998, de 17 de agosto de 2000, art. 6º, com o texto consolidado que mostra as redações anteriores e as marcações “Redação dada pela Medida Provisória nº 1.366, de 2026” nos incisos VI a IX e no § 1º, além da redação do inciso IV dada pela Lei nº 13.879/2019. Brasil — Medida Provisória nº 1.366, de 12 de junho de 2026, art. 5º, de onde vêm a nova lista de incisos e o § 2º do prazo de cinco anos, e cuja ementa cita a Lei do Fust como último item. Congresso Nacional — tramitação da MPV nº 1366/2026, e o autógrafo do Projeto de Lei de Conversão nº 10/2026, texto aprovado pelo Senado Federal em 1º de setembro de 2026 (documento assinado pelo Presidente do Senado, obtido na base de documentos do Senado), de onde vêm o art. 5º, que reproduz a alteração do Fust, e o art. 16, que inclui os acumuladores elétricos no rol da Lei nº 11.484/2007. A situação “REMETIDA À SANÇÃO” em 4 de setembro de 2026 e o prazo de sanção ou veto encerrado em 25 de setembro de 2026, com fundamento no art. 66, § 1º, da Constituição, foram lidos na base de movimentações do Senado Federal (dados abertos), consultada em 6 de setembro de 2026. A comparação entre o texto da MP e o texto aprovado, a leitura de que nenhum dos incisos novos cria obrigação para a prestadora e a contagem do prazo até junho de 2031 são nossas.
Precisa transformar essa exigencia em um plano de acao para o seu provedor? Conheca a consultoria Anatel para provedores, com apoio regulatorio e de engenharia da Transmitter.
