
Muito provedor no Lucro Presumido acredita que a Escrituração Contábil Digital é assunto de empresa grande. Não é. A obrigação depende de como a empresa apura o imposto e de quanto distribui de lucro — e o segundo ponto pega justamente quem se organiza bem.
A regra tem uma consequência que surpreende: distribuir lucro isento acima de um certo limite cria a obrigação de entregar a ECD.
Neste artigo
- A regra que alcança o Lucro Presumido
- O gatilho da distribuição de lucro
- O prazo é anual, e vence em junho
- Fusão, cisão e encerramento mudam a data
- O prazo do evento societário, no ato que publica a agenda
- O que conferir na sua empresa
- Onde conferir
A regra que alcança o Lucro Presumido
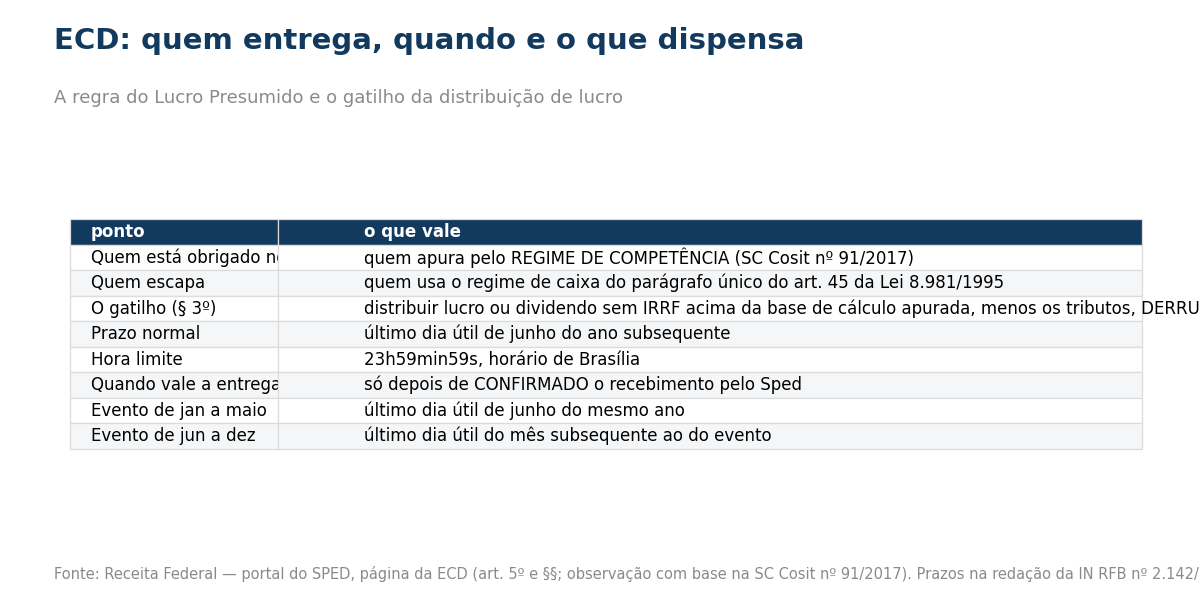
O portal do SPED registra uma observação que resolve boa parte da dúvida. Em relação aos fatos contábeis ocorridos a partir de 1º de janeiro de 2016, a obrigatoriedade de adotar a ECD alcança todas as pessoas jurídicas tributadas com base no lucro presumido que não se utilizem da prerrogativa do regime de caixa prevista no parágrafo único do art. 45 da Lei nº 8.981, de 1995.
Em outras palavras: quem apura o imposto de renda e as contribuições pelo regime de competência está obrigado. O entendimento é da Solução de Consulta Cosit nº 91, de 2017.
Isso inverte a intuição comum. Não é o tamanho da empresa que decide — é o regime de apuração.
O gatilho da distribuição de lucro
Aqui está o ponto que mais escapa. A norma prevê exceções à obrigatoriedade, e uma delas tem um limite. No texto do § 3º, literalmente: a exceção a que se refere o inciso V do § 1º não se aplica às pessoas jurídicas que distribuírem parcela de lucros ou dividendos sem incidência do Imposto sobre a Renda Retido na Fonte (IRRF) em montante superior ao valor da base de cálculo do imposto sobre a renda apurado, diminuída dos impostos e das contribuições a que estiverem sujeitas.
Traduzindo para a rotina de um provedor: se a empresa distribui aos sócios, isento, mais do que o lucro presumido líquido dos tributos, ela perde a dispensa e passa a ter que entregar a ECD.
É uma regra que conversa diretamente com duas decisões que o provedor já toma todo mês — quanto retirar de pró-labore e quanto distribuir como lucro, que desde 2026 tem regra própria de retenção.
O prazo é anual, e vence em junho
A ECD deve ser transmitida ao SPED até o último dia útil do mês de junho do ano subsequente ao ano-calendário a que se refere a escrituração, conforme a redação dada pela Instrução Normativa RFB nº 2.142, de 2023.
Dois detalhes que evitam susto:
- O prazo encerra às 23h59min59s, horário de Brasília, do dia fixado.
- A escrituração transmitida no prazo só é considerada válida depois de confirmado o recebimento pelo SPED. Enviar não é o mesmo que estar entregue.
Fusão, cisão e encerramento mudam a data
Nos casos de extinção, cisão parcial ou total, fusão e incorporação, o prazo deixa de ser junho e passa a depender de quando o evento ocorreu:
- Evento entre janeiro e maio — a ECD deve ser entregue até o último dia útil de junho do mesmo ano.
- Evento entre junho e dezembro — até o último dia útil do mês subsequente ao do evento.
Para um mercado em que venda e fusão de provedor são comuns, vale ter isso no radar antes de assinar.
O que conferir na sua empresa
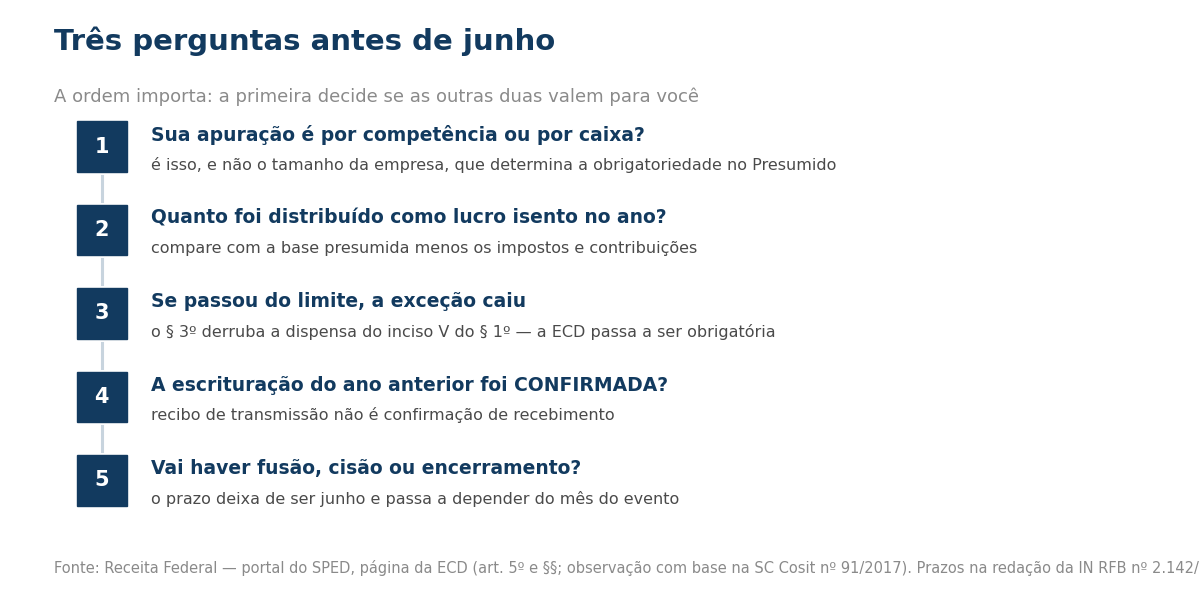
- Sua apuração é por competência ou por caixa? É essa resposta que determina a obrigatoriedade no Presumido.
- Quanto foi distribuído como lucro isento no ano? Compare com a base presumida menos os tributos.
- A escrituração do ano anterior foi confirmada pelo SPED? Recibo de transmissão não é confirmação.
O prazo do evento societário, no ato que publica a agenda
O texto normativo do portal descreve os casos de evento societário. Vale confrontar com o ato que divulga a agenda tributária, porque é ele que fixa as datas do ano e traz a regra em duas metades: evento ocorrido entre janeiro e maio, entrega até o último dia útil de junho do mesmo ano; evento entre junho e dezembro, até o último dia útil do mês seguinte ao do evento.
Repare no efeito do corte: quem tem evento em fevereiro ganha quatro meses; quem tem em julho tem um mês. É a mesma obrigação, com folga muito diferente — e o primeiro caso é o que mais escapa, porque junho parece longe quando a operação é fechada no começo do ano.
Onde conferir
Este texto reproduz a regra publicada no portal do SPED. Há hipóteses e exceções adicionais que não cabem aqui, e a leitura do seu caso — sobretudo o cálculo do limite de distribuição — é do seu contador.
Fontes: Receita Federal — página da Escrituração Contábil Digital no portal do SPED, com o texto normativo (art. 5º e parágrafos, prazo e casos de evento societário; observação sobre lucro presumido com base na Solução de Consulta Cosit nº 91, de 2017; e a ressalva sobre distribuição de lucros sem IRRF). Prazo com a redação da Instrução Normativa RFB nº 2.142, de 26 de maio de 2023.; e o Ato Declaratório Executivo Corat nº 63, de 26 de agosto de 2026, da Coordenação-Geral de Administração do Crédito Tributário da Receita Federal, publicado no Diário Oficial da União, que divulga a agenda tributária e fixa, no art. 9º, os prazos da Escrituração Contábil Digital em caso de evento especial — até o último dia útil de junho do mesmo ano se o evento ocorrer entre janeiro e maio, e até o último dia útil do mês subsequente se ocorrer entre junho e dezembro —, no art. 11, o prazo mensal da EFD-Contribuições, até o 10º dia útil do 2º mês subsequente, inclusive nos casos de extinção, incorporação, fusão e cisão total ou parcial, e, no art. 12, o prazo anual da Escrituração Contábil Fiscal, até o último dia útil do mês de julho do ano seguinte ao ano-calendário a que se refere
