
Desde 1º de janeiro de 2026 mudou a regra da multa por atraso no PGDAS-D. E o que mudou não foi o percentual — foi quando o relógio começa a correr.
Antes, o atraso só passava a gerar multa a partir de abril do ano seguinte. Agora ela começa no dia seguinte ao vencimento. Na prática, uma tolerância de fato que chegava a mais de um ano deixou de existir.
Neste artigo
- O que exatamente mudou no PGDAS-D
- Quanto custa: 2% ao mês e um piso por mês de referência
- O teto, o desconto pela metade e o que conta como não entregue
- A DEFIS também foi disciplinada — com outros valores
- O detalhe curioso: regulamentaram a multa de uma declaração que vai acabar
- A leitura: a multa deixou de ser evento e virou assinatura
- Onde conferir
O que exatamente mudou no PGDAS-D
A Lei Complementar nº 214/2025 — a da Reforma Tributária sobre o Consumo — alterou a legislação do Simples Nacional e atingiu diretamente as penalidades por atraso nas obrigações acessórias. A regulamentação veio pela Resolução CGSN nº 183/2025.
Para microempresa e empresa de pequeno porte, a mudança está no termo inicial da multa, e a própria Receita apresenta o antes e o depois:
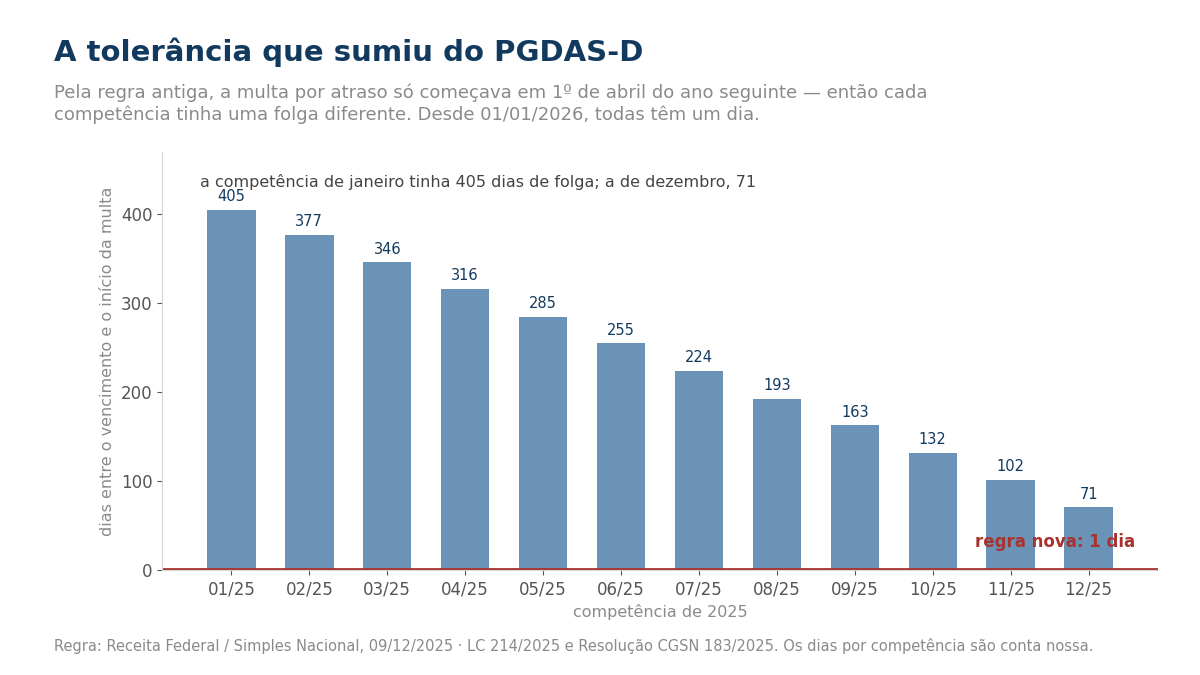
- Como era: o termo inicial da multa ocorria apenas a partir do 1º dia do quarto mês do ano subsequente à ocorrência dos fatos geradores — ou seja, 1º de abril do ano-calendário seguinte.
- Como é desde 1º de janeiro de 2026: o termo inicial passa a ser o dia seguinte ao término do prazo original fixado para a entrega da declaração.
O exemplo é da própria Receita: a declaração do período de apuração de dezembro de 2025, cujo prazo é 20 de janeiro de 2026, tem multa se for entregue de 21 de janeiro em diante.
Vale medir a diferença com um caso concreto. A declaração da competência janeiro de 2025 vencia em 20 de fevereiro de 2025; pela regra antiga, a multa só começaria a correr em 1º de abril de 2026 — mais de treze meses depois do vencimento. Quem entregava sempre alguns dias atrasado, e regularizava dentro do ano, nunca via penalidade nenhuma. Esse intervalo acabou.
Quanto custa: 2% ao mês e um piso por mês de referência
A regra vale para quem não prestar as informações até o dia 20 do mês subsequente àquele em que a receita bruta foi auferida — ou prestá-las com incorreções ou omissões:
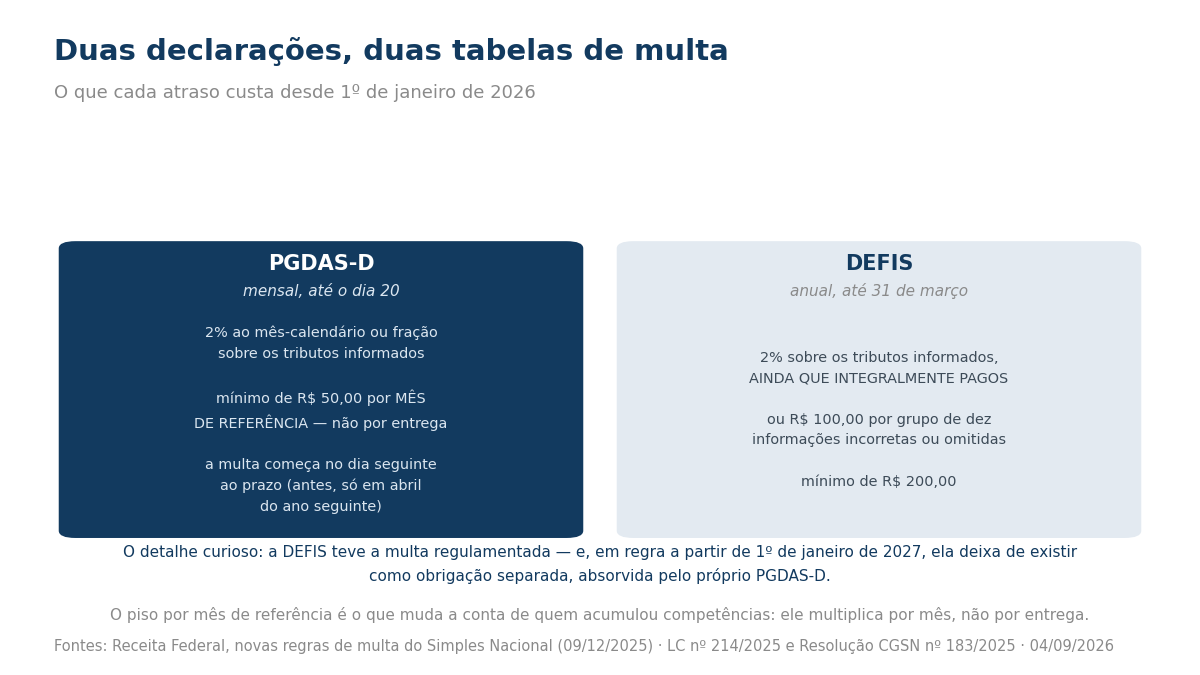
- multa de 2% ao mês-calendário ou fração, exigida a partir do dia seguinte ao término do prazo;
- multa mínima de R$ 50,00 para cada mês de referência.
A expressão que muda tudo é “para cada mês de referência”. O piso não é por entrega nem por ano: é por competência. Um provedor com doze meses em atraso não tem uma multa mínima de R$ 50 — tem doze.
E note que a penalidade não é só por não entregar. Entregar com incorreção ou omissão está no mesmo dispositivo. Declaração transmitida no prazo, mas errada, entra na mesma regra.
O teto, o desconto pela metade e o que conta como não entregue
A mesma lei que antecipou o início da multa trouxe três regras que o provedor precisa conhecer antes de decidir o que fazer com uma declaração atrasada. Estão no art. 38-A da Lei Complementar nº 123/2006, na redação dada pela LC 214/2025:
- Teto de 20%. Os 2% ao mês-calendário ou fração são limitados a 20% do imposto declarado naquele mês de referência — sempre com o piso de R$ 50.
- Informação errada também custa: R$ 20 para cada grupo de dez informações incorretas ou omitidas.
- A multa cai, e quanto cai depende de quem se mexe primeiro: fica pela metade quando a declaração é entregue depois do prazo, mas antes de qualquer procedimento de fiscalização; e fica em 75% quando é entregue no prazo fixado numa intimação. O piso de R$ 50 continua valendo nos dois casos.
- Declaração fora do padrão é declaração não entregue. A que não atende às especificações técnicas do Comitê Gestor é considerada não entregue; a empresa é intimada a apresentar outra em 10 dias e fica sujeita à multa por atraso.
| Situação | Quanto custa |
|---|---|
| Entregou depois do dia 20, sem ninguém pedir | 2% ao mês ou fração sobre o imposto declarado, até 20%, mínimo de R$ 50 — reduzida à metade |
| Entregou só no prazo de uma intimação | a mesma conta, reduzida a 75% (mínimo de R$ 50) |
| Entregou com dado errado ou faltando | R$ 20 por grupo de dez informações |
| Entregou fora do padrão técnico | conta como não entregue: nova declaração em 10 dias e multa por atraso |
O Perguntas e Respostas do Simples Nacional, na versão atualizada em 09/10/2026 (pergunta 6.5), acrescenta dois pontos práticos: a notificação da multa por atraso é gerada no momento em que a declaração atrasada é transmitida e fica disponível para consulta no próprio PGDAS-D; e a redução se aplica caso o pagamento ocorra em até 30 dias após a notificação. Esse prazo de 30 dias está na orientação oficial, não no texto do art. 38-A — a lei fala só da metade e dos 75%.
Um exemplo com números redondos: R$ 3.000 de tributos declarados com dois meses de atraso. São 2% × 2 = 4%, ou R$ 120. Entregue antes de qualquer fiscalização e paga a notificação em até 30 dias, a multa cai para R$ 60. Se a empresa esperar a intimação e entregar no prazo dela, fica em R$ 90. Se a conta der menos de R$ 50, vale o piso de R$ 50.
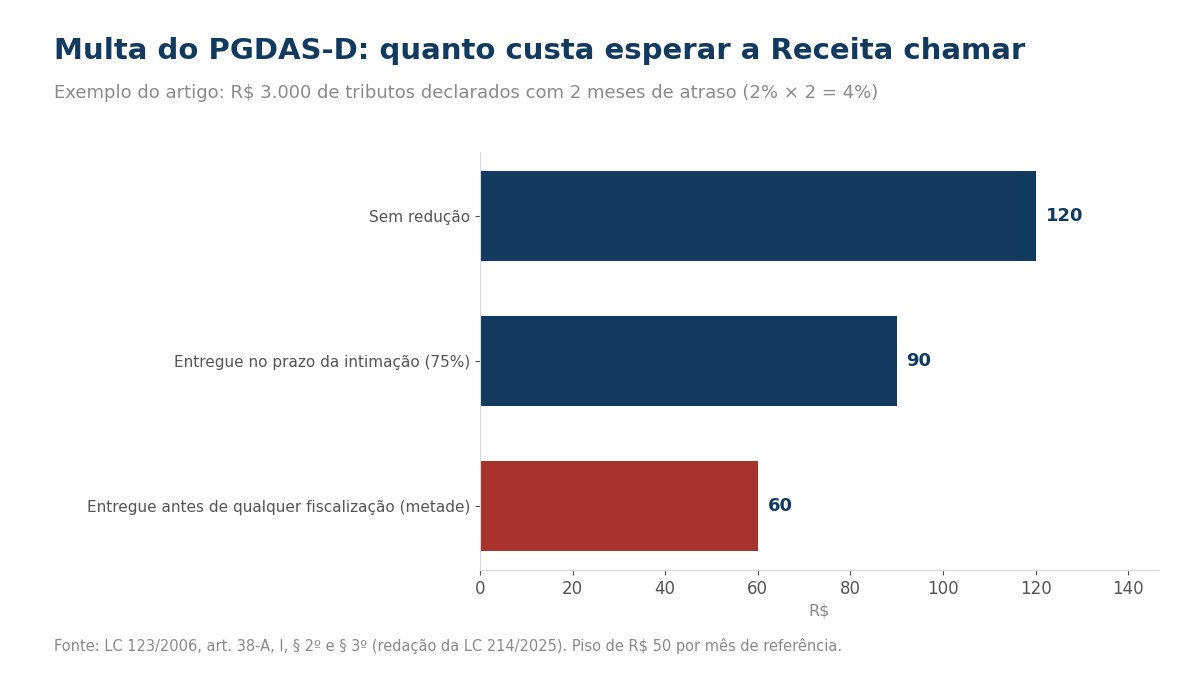
Nossa leitura: com o desconto ligado a “antes de qualquer fiscalização”, a declaração atrasada não melhora esperando. Quem percebe o atraso ganha ao transmitir logo e pagar a notificação dentro de 30 dias.
A DEFIS também foi disciplinada — com outros valores
A mesma resolução tratou da multa por atraso, incorreção ou omissão na Declaração de Informações Socioeconômicas e Fiscais. Aqui os números são diferentes, e maiores:
- 2% ao mês-calendário ou fração, incidentes sobre o montante dos tributos informados na DEFIS — ainda que integralmente pagos, no caso de falta de entrega ou entrega após o prazo;
- ou R$ 100,00 para cada grupo de dez informações incorretas ou omitidas;
- com multa mínima de R$ 200,00 pela entrega em atraso.
Chame atenção para a ressalva: a base é o montante dos tributos informados, ainda que integralmente pago. Estar em dia com o imposto não reduz a multa da declaração. É a mesma lógica que já observamos quando tratamos de a multa por atrasar a escrituração, que incide sobre o faturamento e não sobre o imposto: a obrigação acessória tem vida própria.
O prazo da DEFIS permanece em 31 de março do ano-calendário subsequente. A referente a 2025 vencia em 31 de março de 2026; a partir de 1º de abril de 2026, sujeita a multa.
O detalhe curioso: regulamentaram a multa de uma declaração que vai acabar
Aqui aparece algo que só se enxerga cruzando esta regulamentação com o que veio depois.
Em agosto de 2026, ao anunciar as Resoluções CGSN nº 190 e 191, a Receita informou que a DEFIS deixa de existir como declaração separada: as informações socioeconômicas e fiscais passam a ser prestadas dentro do próprio PGDAS-D, uma vez por ano, entre janeiro e março, com efeitos em regra a partir de 1º de janeiro de 2027. Tratamos disso ao explicar a janela de opção de setembro e as mudanças do Simples para 2027.
Ou seja: a multa da DEFIS foi disciplinada em dezembro de 2025 e a declaração está sendo absorvida a partir de 2027. Não é contradição — é transição. E ela define exatamente onde a regra morde:
- a DEFIS do ano-calendário 2025, entregue até 31/03/2026;
- a do ano-calendário 2026, a entregar até 31/03/2027.
São essas as declarações que ainda podem gerar a multa mínima de R$ 200 e o percentual sobre os tributos informados. Depois disso, a penalidade que sobra é a do PGDAS-D — que passou a ser cobrada muito mais cedo.
A leitura: a multa deixou de ser evento e virou assinatura
Esta é a nossa leitura, e ela vale para qualquer provedor optante pelo Simples: a penalidade por atraso deixou de ser um acontecimento anual e passou a ser uma cobrança mensal recorrente.
Antes, havia um ponto único no calendário em que o atraso começava a doer — abril do ano seguinte. Quem se organizasse até lá zerava o problema. Era, na prática, um prazo elástico. Agora cada competência tem o seu próprio vencimento, o seu próprio dia seguinte e o seu próprio piso de R$ 50.
Três consequências práticas, e nenhuma é sobre o valor:
- O atraso crônico ficou caro pela repetição, não pelo tamanho. R$ 50 é um valor que ninguém discute; doze vezes por ano, todo ano, é uma despesa fixa criada por rotina interna.
- Declaração errada conta como atraso. Como incorreção e omissão estão no mesmo dispositivo, entregar no dia 20 com dado furado não protege ninguém. Vale conferir antes de transmitir, não depois.
- O dia 20 entrou no mesmo bloco de datas do provedor. Ele convive com o calendário de declarar e pagar que já mapeamos em dia 15 declara, dia 20 paga — e agora com uma penalidade que começa no 21.
Para quem está no Simples e vinha tratando o PGDAS-D como tarefa de baixa prioridade, a mudança é de natureza: não é mais uma pendência que se resolve na virada do ano.
Onde conferir
As regras descritas são as divulgadas pela Receita Federal em dezembro de 2025, com base na Lei Complementar nº 214/2025 e na Resolução CGSN nº 183/2025, e os dispositivos citados são os artigos 38 e 38-A da Lei Complementar nº 123/2006. A absorção da DEFIS pelo PGDAS-D tem efeitos, em regra, a partir de 1º de janeiro de 2027. Confirme prazos e valores aplicáveis ao seu caso com seu contador.
Fontes: Lei Complementar nº 123/2006, art. 38-A, caput, I e II, §§ 1º, 2º, 3º, 5º e 6º, na redação da LC 214/2025 (termo inicial, teto de 20%, R$ 20 por grupo de dez informações, piso de R$ 50, redução à metade e a 75%, declaração fora das especificações considerada não entregue), conferido no Planalto em 13 de outubro de 2026; Perguntas e Respostas do Simples Nacional, versão atualizada parcialmente em 09/10/2026, pergunta 6.5 (notificação gerada na transmissão da declaração em atraso; redução condicionada ao pagamento em até 30 dias após a notificação); Novas regras para multas por atraso na entrega das declarações do Simples Nacional, portal do Simples Nacional, de 09/12/2025 (alteração pela Lei Complementar nº 214/2025 e regulamentação pela Resolução CGSN nº 183/2025; mudança do termo inicial da multa do PGDAS-D a partir de 01/01/2026, do 1º dia do quarto mês do ano subsequente para o dia seguinte ao prazo original; multa de 2% ao mês-calendário ou fração e mínimo de R$ 50,00 por mês de referência, com previsão expressa para incorreções e omissões; multa da DEFIS de 2% sobre os tributos informados ainda que integralmente pagos, ou R$ 100,00 por grupo de dez informações incorretas ou omitidas, com mínimo de R$ 200,00; e prazo da DEFIS em 31 de março do ano subsequente, com o exemplo do ano-calendário 2025); e CGSN atualiza regras do Simples Nacional para adequação à Reforma Tributária do Consumo, Receita Federal (incorporação das informações socioeconômicas e fiscais ao PGDAS-D, com a Defis deixando de ser obrigação separada, e efeitos em regra a partir de 1º de janeiro de 2027).
