
Todo mundo no setor sabe que o provedor independente virou maioria na banda larga fixa brasileira. Quase ninguém sabe quando — e a data importa, porque ela explica o mecanismo. Baixamos a série completa da Anatel, de 2007 até hoje, e a virada tem mês: junho de 2021, quando os independentes chegaram a 50,1% dos acessos. Um mês antes, em maio de 2021, a fibra tinha passado dos 50% do mercado pela primeira vez. As duas viradas coladas não são coincidência. E há uma segunda descoberta, menos agradável: a série anterior a 2015 não serve para essa conta, e quem a publicar sem conferir vai divulgar número errado — nós quase publicamos.
Neste artigo
- A virada tem data: junho de 2021
- Um mês antes, a fibra passou o cabo e o cobre
- De onde veio o ganho: 79% mercado novo, 21% tirado das grandes
- De 2.195 para 10.423 empresas
- Os dois mecanismos que a lei explica e a base não mostra
- Por que a série anterior a 2015 não serve
- Como refazer a conta sem cair na armadilha
- O que estes números não dizem
A virada tem data: junho de 2021
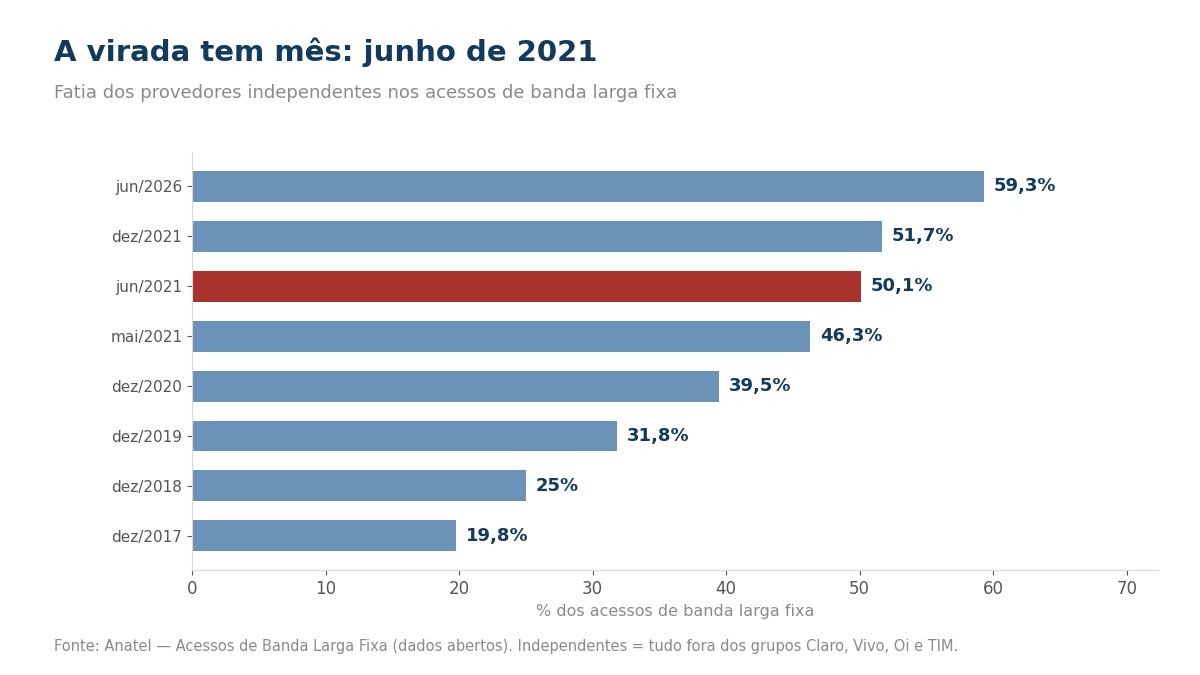
Separando os acessos entre os quatro grupos incumbentes — Claro, Vivo, Oi e TIM, somadas as empresas que cada um absorveu — e todo o resto, a linha do tempo mensal mostra o cruzamento:
- dezembro de 2019 — independentes com 31,8%
- dezembro de 2020 — 39,5%
- maio de 2021 — 46,3%
- junho de 2021 — 50,1% · a virada
- dezembro de 2021 — 51,7%
- junho de 2026 — 59,3%
O salto de maio para junho de 2021, de 46,3% para 50,1%, é grande demais para ser crescimento orgânico de um mês — e não é. Fomos ver o que se moveu: a Oi perdeu 1.318.050 acessos naquele mês, enquanto o conjunto dos independentes ganhou 1.550.718. É o desinvestimento da Oi, em recuperação judicial, transferindo base de clientes. Real, e não um erro de contagem — mas é honesto dizer que a virada não foi só conquista: parte dela foi entregue.
Um mês antes, a fibra passou o cabo e o cobre
No mesmo período, a outra fronteira era tecnológica. O FTTH passou a metade do mercado em maio de 2021, com 50,8% — exatamente um mês antes da virada de mercado:
- janeiro de 2021 — FTTH com 44,7%
- abril de 2021 — 49,0%
- maio de 2021 — 50,8%
- dezembro de 2021 — 57,8%
- junho de 2026 — 76,7%
A proximidade das duas datas descreve a mesma história por dois ângulos. A rede de cobre e a de cabo coaxial eram das incumbentes; a fibra ponto a ponto foi construída, na maior parte, por quem não tinha rede legada para defender. Quando a fibra passou a ser a tecnologia majoritária, quem a construiu passou a ser a maioria do mercado — com um mês de diferença.
De onde veio o ganho: 79% mercado novo, 21% tirado das grandes
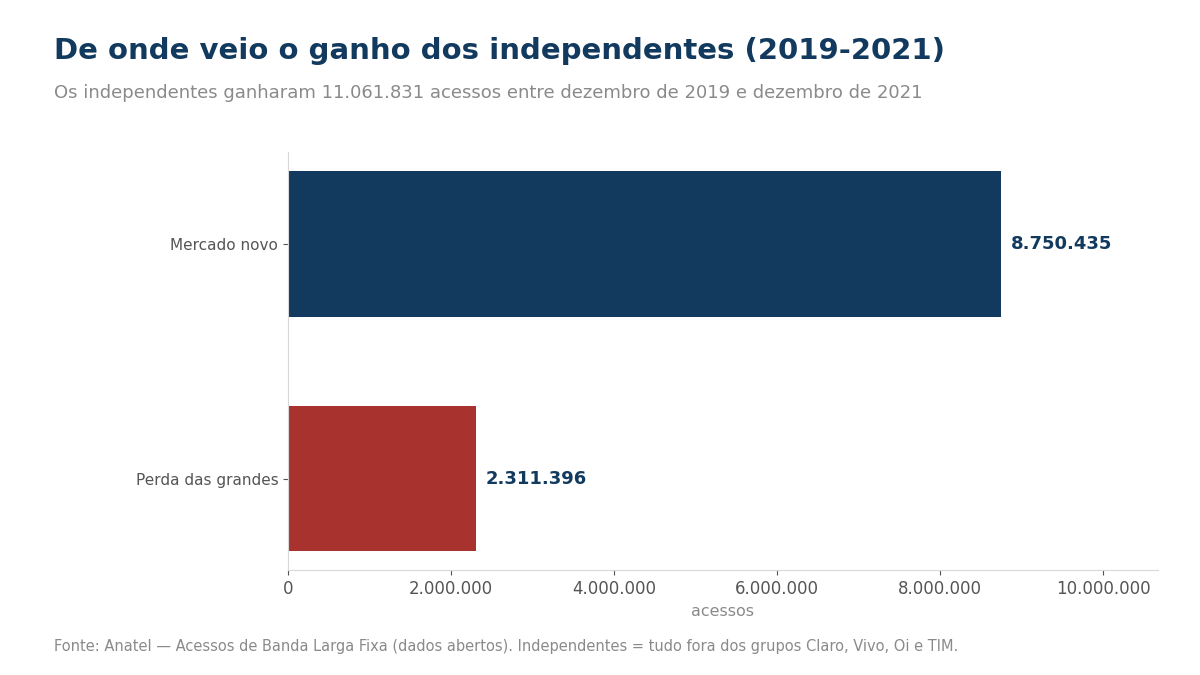
Entre dezembro de 2019 e dezembro de 2021, os independentes ganharam 11.061.831 acessos. A pergunta que decide a interpretação é de onde eles vieram:
- o mercado total cresceu 8.750.435 acessos no período — 79% do ganho
- os quatro grupos grandes perderam 2.311.396 acessos — 21% do ganho
Ou seja: a maior parte do avanço veio de cliente que não tinha banda larga fixa e passou a ter, não de cliente arrancado da concorrência. Isso é coerente com o que a base mostra hoje no mapa municipal — o independente cresceu onde a incumbente não estava, e não principalmente em cima dela.
Os 21% restantes também não são desprezíveis, e eles têm nome: quase toda a perda das grandes no período é da Oi. As outras três não recuaram de forma relevante nesses dois anos.
De 2.195 para 10.423 empresas
O outro eixo da mudança é o número de empresas declarando acesso:
- dezembro de 2015 — 2.195 prestadoras independentes
- dezembro de 2019 — 6.056
- dezembro de 2021 — 7.912
- junho de 2026 — 10.423
Quase cinco vezes mais empresas em uma década. É esse conjunto que hoje carrega o regime de obrigações das prestadoras de pequeno porte — e é por isso que a fatia de 59% da banda larga fixa nas mãos do pequeno porte descreve um mercado pulverizado, e não um bloco.
Os dois mecanismos que a lei explica e a base não mostra
A série entrega dois números centrais: 21% do ganho veio de perda das grandes e o número de empresas foi de 2.195 para 10.423. Nenhum dos dois é acidente de mercado — os dois têm um dispositivo por trás, na Lei Geral de Telecomunicações.
1. Base não muda de dono sozinha. O art. 97 diz que dependem de prévia aprovação da Agência a cisão, a fusão, a transformação, a incorporação, a redução de capital e a transferência de controle societário. E o parágrafo único fixa o critério da aprovação: ela é concedida se a medida não for prejudicial à competição e não colocar em risco a execução do contrato. Para a transferência do próprio contrato, o art. 98 soma três condições cumulativas — serviço em operação há pelo menos três anos com cumprimento regular das obrigações, cessionário que preencha todos os requisitos da outorga, e a mesma exigência de não prejudicar a competição. O art. 136, § 2º estende essas condições à transferência de autorização.
Traduzindo para a virada de junho de 2021: aquela parte que “foi entregue” passou por um ato administrativo, cujo critério legal é exatamente o efeito sobre a competição. O movimento que aparece na base como uma linha subindo e outra descendendo, no mundo jurídico, é um pedido, uma análise e uma decisão — e o que a lei manda pesar ali é se o resultado ajuda ou atrapalha a concorrência.
2. O número de empresas podia crescer porque não há teto. O art. 136 abre dizendo que não haverá limite ao número de autorizações de serviço, salvo impossibilidade técnica ou, excepcionalmente, quando o excesso de competidores puder comprometer a prestação de uma modalidade de interesse coletivo. É a base estrutural do salto de 2.195 para 10.423 empresas: no regime privado, entrar não depende de vaga disponível — depende de cumprir requisito.
Isso muda o que a série significa. Ela não descreve só um mercado que se moveu: descreve um desenho regulatório funcionando como foi escrito — entrada sem teto de um lado, transferência de base sob controle da Agência do outro. As duas metades do número de 2021 têm origens diferentes, e só uma delas é conquista comercial.
⚠️ O que este acréscimo não afirma: não fomos verificar os atos específicos que autorizaram as operações daquele mês, nem se todas as transferências que compõem os 21% passaram pelo art. 97 — parte do movimento pode ter sido venda de carteira sem mudança de controle societário. O que está afirmado é a regra que rege esse tipo de operação, não o processo de cada uma.
Por que a série anterior a 2015 não serve
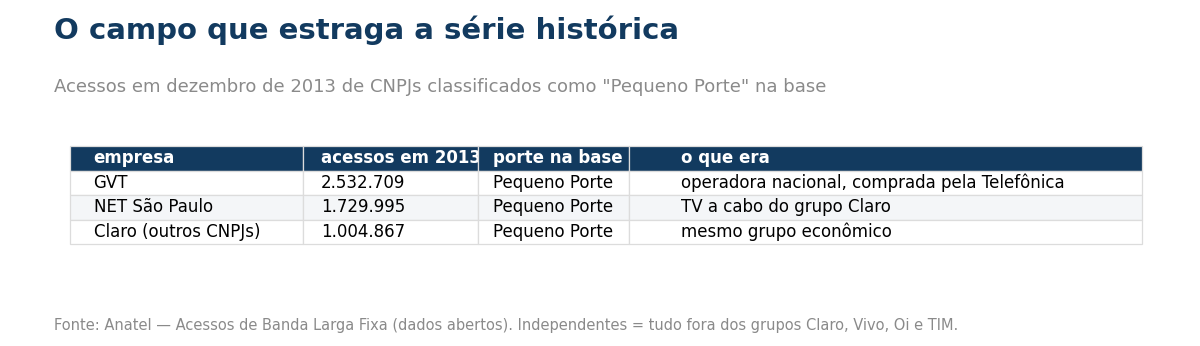
Aqui está o achado que quase virou um artigo errado. A base traz o campo “Porte da Prestadora”, e o caminho óbvio é usá-lo para montar a série histórica. Não funciona, por dois motivos que só aparecem quando se olha empresa por empresa.
Primeiro: o porte é retroativo. Comparando o arquivo de 2007-2010 com o de 2026, nenhum CNPJ muda de classificação — zero, entre os 393 presentes nos dois. A Anatel aplica a classificação de hoje ao passado inteiro. “Pequeno porte em 2010” não existe na base: o que existe é “empresa que hoje é de pequeno porte, em 2010”.
Segundo, e pior: CNPJs de operadora grande carregam o rótulo de pequeno porte. A NET São Paulo, com 1.729.995 acessos em 2013, está classificada como pequeno porte. A GVT, com 2.532.709 acessos no mesmo ano, também. São CNPJs que depois foram absorvidos por Claro e Telefônica. Usando o campo porte, a série de “pequeno porte” oscila de forma absurda — 33,3% em 2013, 23,1% em 2014, 38,6% em 2015, 18,5% em 2017 —, e cada oscilação dessas é uma fusão societária sendo lida como movimento de mercado.
Trocando para o campo Grupo Econômico, a série melhora muito, mas ainda tem dois degraus: entre 2010 e 2011 e entre 2013 e 2014. Os dois têm a mesma causa — CNPJs da NET permaneciam em “OUTROS” até serem reetiquetados para o grupo da Claro. Em 2014, “OUTROS” perde 2,36 milhões de acessos e o grupo da Claro ganha 3,68 milhões, sem que um único cliente tenha trocado de fornecedor.
A conclusão que sobra é limitada, e é ela que vale: a série é confiável a partir de meados da década de 2010, quando os rótulos estabilizam. De 2017 em diante ela é monótona e sem degraus — 19,8%, 25,0%, 31,8%, 39,5%, 51,7% —, e é sobre esse trecho que este artigo fala.
Como refazer a conta sem cair na armadilha
Os arquivos estão em painel de Acessos da Anatel (os arquivos ficam em anatel.gov.br/dadosabertos/paineis_de_dados/acessos), em recortes por período. Quatro cuidados:
1. Use Grupo Econômico, não Porte da Prestadora, pelo motivo da seção anterior.
2. Antes de comparar dois anos, veja o que mudou por grupo. A pergunta “qual grupo variou mais entre estes dois meses” custa três linhas de código e é o que separa fusão de mercado. Foi ela que nos impediu de publicar a virada em 2013.
3. Atenção à periodicidade. O arquivo de 2007-2010 é trimestral; os seguintes são mensais. Montar a série sem notar isso produz um gráfico com buracos silenciosos.
4. O nome do grupo muda de grafia entre arquivos — “TELEFÔNICA” com acento nos antigos e “TELEFONICA” sem, no atual. Agrupar por texto exato separa a mesma empresa em duas.
Para quem opera, o uso prático não é histórico: é olhar o próprio município e ver quem cresceu e quem encolheu ali, mês a mês, com nome e CNPJ. A base permite, e é a mesma que usamos para medir se entrar em voz e TV faz o provedor crescer.
O que estes números não dizem
“Independente” aqui é uma definição nossa: tudo que não está nos quatro grupos incumbentes. Isso põe no mesmo balde a empresa de 300 clientes e grupos regionais com mais de um milhão de acessos, que de pequenos não têm nada.
A data da virada depende da definição. Somar ou não a Algar, por exemplo, move o mês. O que não muda com definição razoável é o sentido e a ordem de grandeza: o cruzamento acontece em 2021, não antes nem depois.
Acesso não é receita nem cobertura. A série conta acessos declarados. Não diz faturamento, área atendida nem qualidade.
Parte da virada foi transferência, não conquista. Está dito na terceira seção e vale repetir: 21% do ganho do período veio de perda das grandes, quase toda da Oi em recuperação judicial.
Fonte: Anatel — Dados Abertos, painel de Acessos de Banda Larga Fixa, recortes de 2007-2010 a 2026. Série anual medida sempre em dezembro, exceto 2026, medido em junho — o último mês fechado. Os dispositivos citados na seção sobre os mecanismos são da Lei nº 9.472, de 16 de julho de 1997 (Lei Geral de Telecomunicações) — arts. 97, 98 e 136 —, consultada no Planalto em 4 de setembro de 2026.