
Provedor que atende um cliente do outro lado da divisa estadual pode precisar de inscrição estadual naquele estado — mesmo sem ter escritório, torre ou funcionário lá. A regra que trata disso foi reescrita em 2026, com efeitos desde julho, e ficou mais ampla do que era.
É uma obrigação de cadastro, não de cálculo. E obrigação de cadastro tem uma característica ruim: ninguém a descobre pelo boleto — descobre pela intimação.
Neste artigo
- A regra nova, e o que ela ampliou
- O teste que define “outro estado”
- A saída para quem não tem filial — e o porém
- Por que o ICMS de comunicação pede isso
- A leitura: o mapa de cobertura virou mapa fiscal
- Onde conferir
A regra nova, e o que ela ampliou
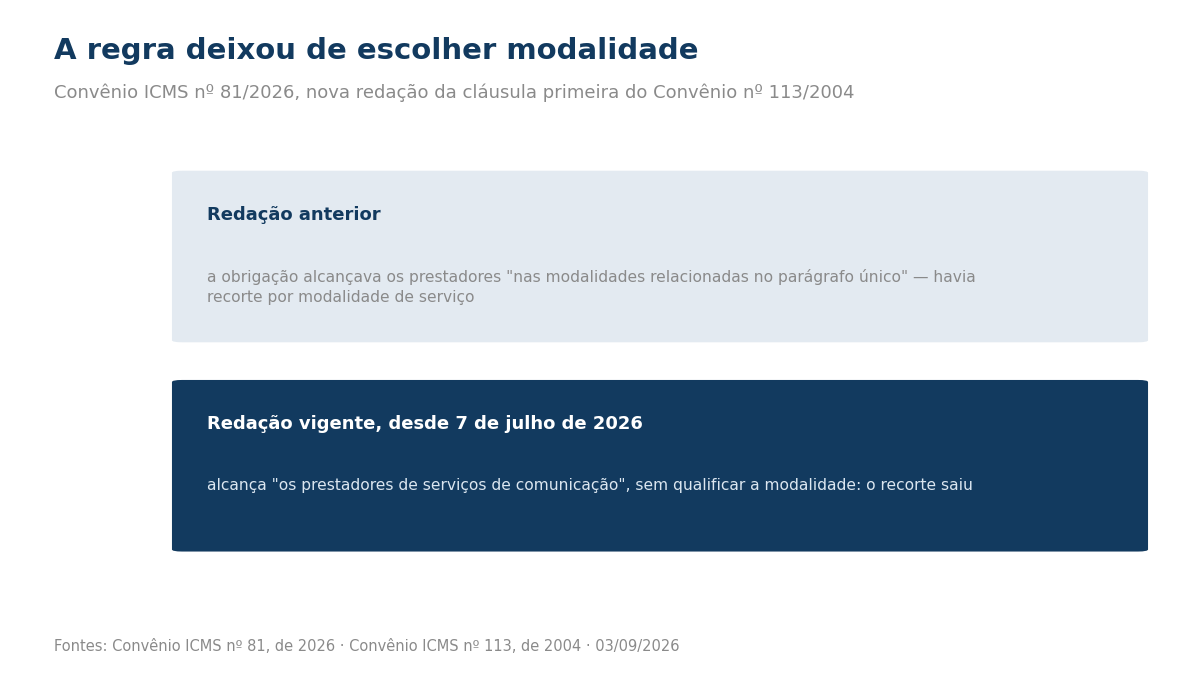
O Convênio ICMS nº 81, de 2026, deu nova redação à cláusula primeira do Convênio ICMS nº 113, de 2004. O texto vigente é direto: os prestadores de serviços de comunicação deverão inscrever-se nas unidades federadas onde se localizar a prestação dos serviços.
A comparação com a redação anterior mostra o que mudou. Antes, a obrigação era dirigida aos prestadores “nas modalidades relacionadas no parágrafo único” — havia uma delimitação por modalidade de serviço. A nova redação retirou esse recorte: fala de prestadores de serviços de comunicação, sem qualificar a modalidade.
Os efeitos da nova redação começam em 7 de julho de 2026.
O teste que define “outro estado”
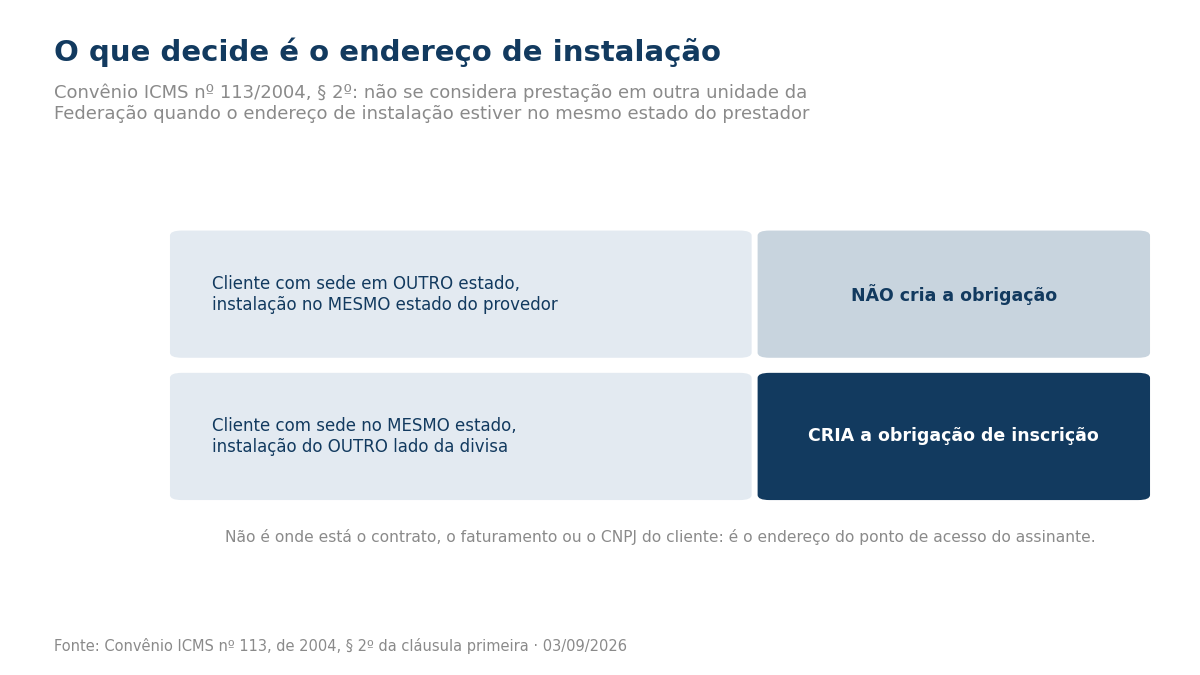
O convênio traz o critério prático, e ele é objetivo. Pelo § 2º, não se considera prestação de serviço de comunicação em outra unidade da Federação quando o endereço de instalação se localizar na mesma unidade da Federação do prestador.
Ou seja, o que decide é o endereço de instalação — onde o serviço é entregue —, não onde está o contrato, o faturamento ou o CNPJ do cliente. Para um provedor, isso é concreto: é o endereço do ponto de acesso do assinante.
Um cliente com sede em outro estado, mas com instalação no mesmo estado do provedor, não cria a obrigação. O inverso — instalação do outro lado da divisa — cria.
A saída para quem não tem filial — e o porém
O § 1º prevê o alívio: nos casos em que o prestador executar serviços de comunicação em outra unidade da Federação sem a existência de estabelecimento filial, fica facultada a indicação do endereço e do CNPJ de sua sede para fins de inscrição.
O porém está em três palavras: “a critério de cada unidade federada”. A simplificação não é um direito uniforme — é uma faculdade que cada estado concede ou não.
Na prática, um provedor que atravessa três divisas pode encontrar três tratamentos diferentes para a mesma situação. E a única forma de saber é consultar cada um.
Por que o ICMS de comunicação pede isso
A exigência não é burocracia solta: ela decorre de como o ICMS de comunicação é estruturado. A Lei Complementar nº 87, de 1996, além de colocar a prestação onerosa de serviço de comunicação no campo do imposto, define no artigo 11 o local da prestação para efeito de cobrança — com regras próprias por situação, incluindo, por exemplo, o estabelecimento ou domicílio do tomador quando o serviço é prestado por meio de satélite.
Como o imposto é estadual e o local da prestação define a quem ele cabe, o estado precisa ter o prestador cadastrado para exigi-lo. A inscrição é o pré-requisito administrativo da competência tributária.
A leitura: o mapa de cobertura virou mapa fiscal
Esta é a nossa leitura, e ela muda a natureza de uma decisão comercial: expandir a cobertura para além da divisa deixou de ser só uma questão de rede e passou a ser uma decisão de cadastro fiscal.
Um provedor que atende naturalmente clientes vizinhos — porque a fibra passa ali, porque o cliente pediu, porque a antena alcança — pode ter criado uma obrigação em outro estado sem nenhuma decisão formal a respeito. Ninguém aprovou “entrar no estado X”; simplesmente instalaram um cliente.
Três consequências que valem conversa interna:
- O cadastro de clientes precisa saber a UF da instalação, e não só a do faturamento. É esse campo que responde à pergunta do § 2º.
- Cada estado atendido é uma consulta própria, porque a faculdade do § 1º é discricionária.
- A conta de expandir muda. Some-se a inscrição ao que já se sabe sobre DIFAL na compra de equipamento entre estados e sobre a divisão entre ICMS e ISS por item: a operação interestadual tem custo administrativo próprio.
E vale lembrar que a documentação dessas prestações é a mesma NFCom que também mudou em 2026 para a cessão de meios de rede. Duas alterações no mesmo ano, na mesma operação.
Resolvida a inscrição, aparece a pergunta do recolhimento: no serviço não medido entre dois estados, o ICMS vai em partes iguais.
Onde conferir
O convênio tem outras cláusulas, e a legislação de cada estado detalha o procedimento de inscrição e eventuais dispensas. Antes de instalar cliente fora do seu estado — ou se já houver instalações assim —, confirme a situação com seu contador em cada unidade federada envolvida.
Fontes: Convênio ICMS nº 113, de 10 de dezembro de 2004 e Convênio ICMS nº 81, de 2026, que lhe deu nova redação com efeitos a partir de 7 de julho de 2026, no portal do Confaz; e Lei Complementar nº 87, de 13 de setembro de 1996, artigos 2º, inciso III, e 11, inciso III, quanto à incidência e ao local da prestação do serviço de comunicação.
