
Quem abre a base de acessos da Anatel e conta quantas prestadoras declaram em cada município encontra um mercado disputadíssimo: a mediana é de 12 prestadoras por município, e não existe um único município brasileiro com menos de três. O número é verdadeiro e não serve para nada. Aplicando um corte de 200 acessos — o mínimo para chamar de operação, e não de presença —, a mediana cai de 12 para 2, e 1.994 municípios (35,8% do país) ficam com no máximo um provedor de verdade. Este artigo mostra a diferença entre os dois mapas, quem são os dez que somem no meio do caminho, e por que a oportunidade que isso sugere é menor do que parece.
Neste artigo
- No papel: 12 prestadoras por município
- Na prática: 2
- Quem são os dez que somem
- 1.994 municípios com no máximo um provedor
- A parte que desinfla a oportunidade
- O Censo corrige a conclusão: não é mercado pequeno, é mercado vazio
- Como fazer essa conta para o seu município
- O que estes números não dizem
No papel: 12 prestadoras por município
Em junho de 2026, 5.571 municípios têm acesso de banda larga fixa declarado. Contando CNPJs distintos que declararam pelo menos um acesso em cada um:
- mediana de 12 prestadoras por município
- o mínimo do país é 3 — não há município com uma ou duas
- o máximo é 940
- 993 municípios têm 20 ou mais
Lido assim, o Brasil inteiro é um mercado competitivo, inclusive na cidade de dois mil habitantes. Qualquer pessoa que conheça o interior sabe que isso não descreve a realidade — e a base tem como mostrar por quê.
Na prática: 2
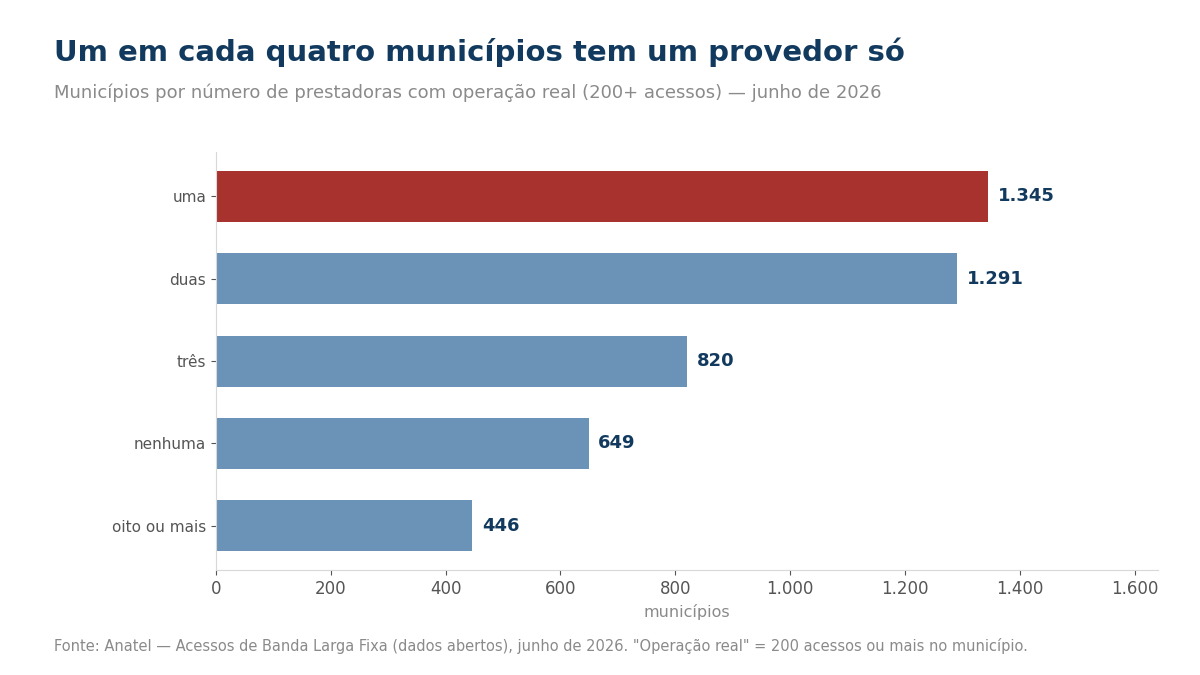
A diferença está em separar quem atende de quem apenas consta. Refazendo a mesma contagem, mas exigindo pelo menos 200 acessos da prestadora naquele município:
- mediana cai de 12 para 2 prestadoras
- 1.994 municípios (35,8%) ficam com uma ou nenhuma
- municípios com 20 ou mais caem de 993 para 91
Com um corte intermediário, de 50 acessos, a mediana fica em 3 e 790 municípios ficam com uma ou nenhuma. O sentido não muda com o corte escolhido: a maior parte das prestadoras que “estão” num município não opera ali.
Quem são os dez que somem
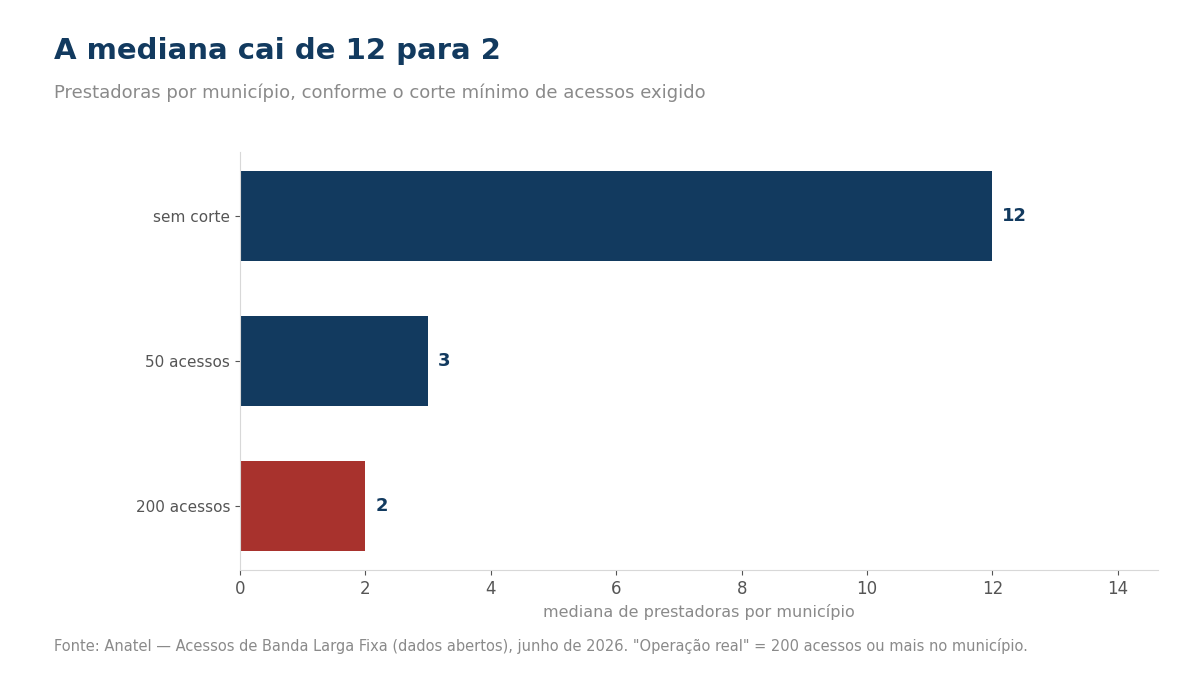
Não é mistério, e o nome de cada um está na base. Contando em quantos municípios cada empresa aparece com menos de 200 acessos, contra em quantos aparece com operação de verdade:
- Oi — 5.392 municípios com presença residual · 106 com operação real
- Claro — 5.296 · 147
- Hughes (satélite) — 4.953 · 80
- Starlink — 4.530 · 974
- Telebras — 3.196 · 2
- Viasat — 2.179 · 1
- Sencinet — 2.065 · zero
São dois fenômenos somados. O satélite cobre o país inteiro por natureza, então aparece em quase todo município com um punhado de assinantes — e a Starlink é a exceção que confirma a régua, porque em 974 municípios ela já passou dos 200 acessos. E há o resíduo de incumbente: a Oi consta em 5.392 municípios e opera em 106, o que é o retrato da rede de cobre desativada que caiu 95,8% desde 2016, deixando dezenas de contratos por cidade.
1.994 municípios com no máximo um provedor
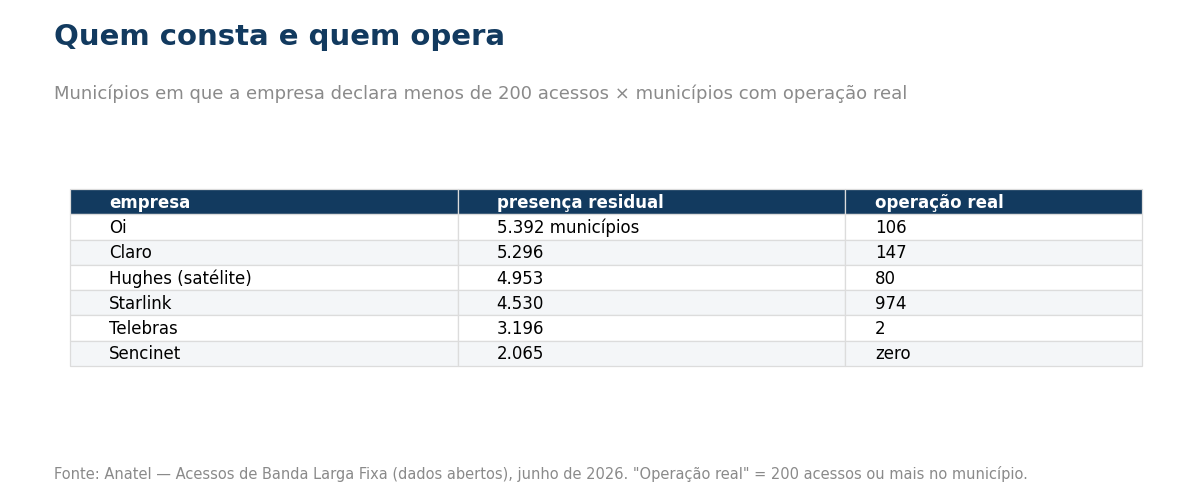
Distribuindo os 5.571 municípios pelo número de prestadoras com operação real:
- 649 (11,6%) — nenhuma prestadora acima de 200 acessos
- 1.345 (24,1%) — exatamente uma
- 1.291 (23,2%) — duas
- 820 (14,7%) — três
- 446 (8,0%) — oito ou mais
Um em cada quatro municípios brasileiros é atendido, de fato, por um único provedor. Em outro em cada nove, ninguém passou dos 200 acessos. Para quem avalia expansão, é aqui que a base deixa de ser estatística e vira lista de endereços: os nomes estão todos lá, com CNPJ e município.
A parte que desinfla a oportunidade
E é aqui que a leitura precisa parar de animar. Esses 1.994 municípios somam 1.385.684 acessos — 2,4% do Brasil. A mediana de acessos neles é de 526, contra 1.717 num município qualquer.
Ou seja: 36% dos municípios do país abrigam 2,4% do mercado. Eles estão sem concorrência porque são pequenos, e são pequenos o bastante para que a conta de levar rede até lá seja difícil — que é a razão de estarem sem concorrência. Não é um mercado esquecido; é um mercado que já foi avaliado por alguém e recusado.
Isso não anula a oportunidade, mas muda o tipo de pergunta. Não é “onde ninguém chegou”, e sim “onde ninguém chegou e a minha estrutura de custo é diferente da de quem desistiu” — proximidade de backbone, rede já passando perto, contrato público ancorando a operação. A base responde a primeira metade da pergunta; a segunda é da empresa.
O Censo corrige a conclusão: não é mercado pequeno, é mercado vazio
Os 2,4% de acessos, sozinhos, aceitam duas leituras opostas: ou ali mora pouca gente, ou ali mora gente que não é atendida. A base da Anatel não desempata — ela conta acessos, não pessoas. Quem desempata é uma segunda base, de outra casa: o Censo 2022 do IBGE, que diz quantos habitantes e quantos domicílios existem em cada um desses municípios.
Antes do cruzamento, uma correção na nossa própria conta. Contar um mês só, numa base declaratória, castiga quem simplesmente não declarou naquele mês. Penedo (AL) tinha 1.823 acessos em maio de 2026 e aparece com 184 em junho — não é a cidade que esvaziou, é declaração que faltou. Refazendo o corte pelo melhor mês de cada prestadora no primeiro semestre, o recorte cai de 1.994 para 1.734 municípios (31,1%): 260 dos 1.994 eram artefato do mês escolhido. Os números abaixo usam o recorte apertado, o que sobrevive à crítica.
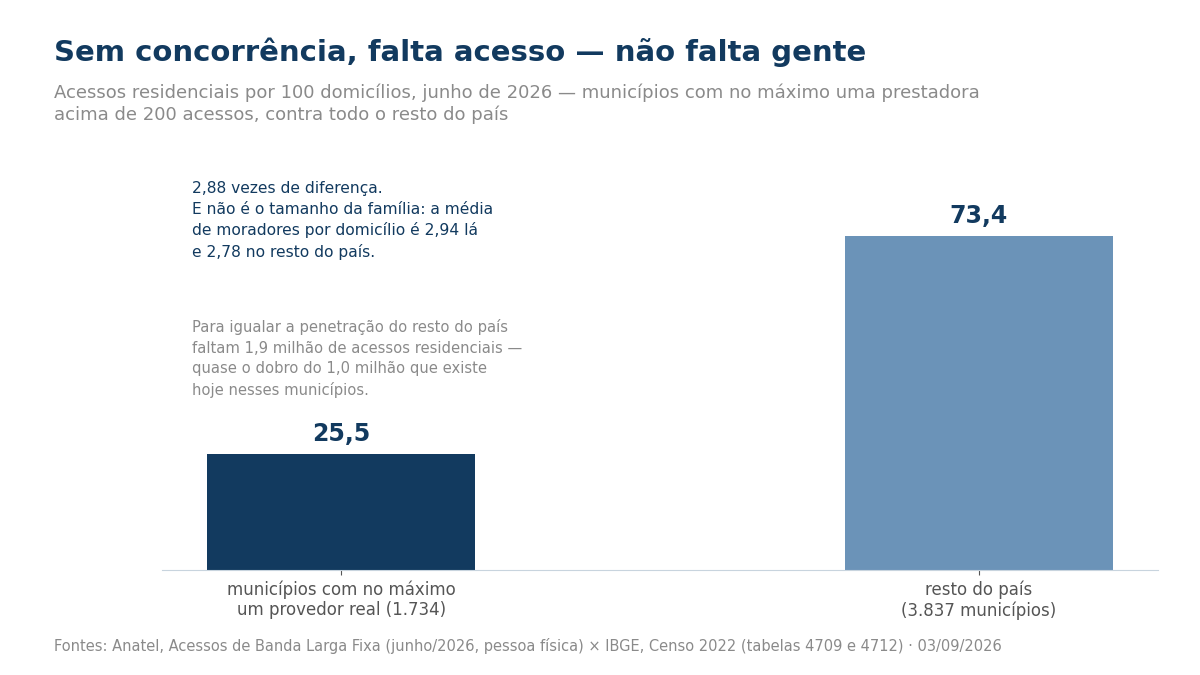
Cruzados os dois cadastros, os 1.734 municípios com no máximo um provedor real abrigam 11,7 milhões de pessoas — 5,8% do país — e ficam com 2,0% dos acessos. Mas a comparação certa não é por pessoa: banda larga fixa se contrata por casa. Usando os domicílios particulares permanentes ocupados do Censo e apenas os acessos de pessoa física (89,5% do total no recorte):
- 25,5 acessos residenciais por 100 domicílios nos municípios com no máximo um provedor real
- 73,4 por 100 domicílios no resto do país
- uma diferença de 2,88 vezes — e não é efeito do tamanho da família: a média de moradores por domicílio é de 2,94 lá contra 2,78 no resto
Traduzindo para o que interessa a quem avalia expansão: para esses 1.734 municípios chegarem à penetração residencial do restante do Brasil, faltam 1,9 milhão de acessos — quase o dobro do 1,0 milhão que existe ali hoje. Não é um mercado que alguém avaliou e esgotou; é um mercado em que aproximadamente três de cada quatro domicílios não têm banda larga fixa, contra pouco mais de um em cada quatro no restante do país.
O parágrafo anterior continua valendo na parte do tamanho, e o Censo confirma: 1.400 dos 1.734 municípios têm menos de 10 mil habitantes. Só que 66 deles passam de 20 mil, somando 1,8 milhão de pessoas — São Miguel dos Campos (AL), com 51.990 habitantes, tem um único provedor com operação de verdade, que responde por 3.985 dos 4.119 acessos da cidade. A falta de concorrência não está confinada ao vilarejo de dois mil habitantes.
O que muda na decisão: a pergunta deixa de ser “sobrou mercado aqui?” e passa a ser “por que a penetração é um terço da do resto do país?”. As respostas possíveis — renda, dispersão da população, distância do backbone, ausência de rede passando — são verificáveis uma a uma, e cada uma leva a uma conta de viabilidade diferente. O que a base sozinha sugeria era desistir; o cruzamento mostra onde vale medir antes de desistir.
Como fazer essa conta para o seu município
Três passos, com o arquivo de acessos de banda larga fixa do painel de Acessos da Anatel:
1. Filtre pelo Código IBGE, não pelo nome. Os 5.571 municípios aparecem com apenas 5.297 nomes distintos — há homônimos em estados diferentes, e agrupar por nome funde cidades que nada têm a ver.
2. Some por CNPJ dentro do município e só então aplique o corte. A base tem uma linha por combinação de tecnologia, faixa e tipo de pessoa: contar linhas em vez de somar por CNPJ multiplica o número de “concorrentes”.
3. Escolha o corte e diga qual usou. Usamos 200 acessos, e o número muda com ele — com 50, são 790 municípios com uma ou nenhuma; com 200, 1.994. O corte é uma escolha editorial, não um dado, e por isso está declarado aqui.
O que sai disso: quem realmente opera na sua cidade e nas vizinhas, com quantos clientes cada um, em qual tecnologia — a mesma base que mostra que o pequeno porte tem 59% do mercado e que a mediana contratada é de 500 Mbps.
O que estes números não dizem
O corte de 200 acessos é arbitrário. Escolhemos por ser o menor número que ainda descreve uma operação com estrutura local. Com outro corte, os totais mudam — o sentido, não.
Presença residual não é irrelevante para o cliente. Quem depende do satélite numa área sem fibra é atendido de verdade, mesmo que a operadora tenha 30 assinantes no município. O corte serve para medir concorrência entre operações, não para dizer que aquele acesso não existe.
Município não é mercado. Uma cidade grande pode ter bairros com um provedor só, e municípios vizinhos podem formar uma área única de operação. A base permite descer a esse detalhe; este artigo não desceu.
É junho de 2026. Base declaratória, mês fechado — o mês mais recente está sempre incompleto porque a coleta ainda está aberta. E, como mostra o cruzamento com o Censo, o mês escolhido tem peso: 260 dos 1.994 municípios saem do recorte quando se usa o melhor mês do semestre em vez de junho isolado.
Acesso não é domicílio. A comparação por 100 domicílios usa o total de acessos residenciais de um lado e o total de casas do outro: um domicílio com duas assinaturas conta duas vezes, e por isso a fração de casas sem banda larga fixa é uma aproximação — o sentido da diferença de 2,88 vezes não depende disso, o número exato de casas desatendidas depende. Os domicílios são de 2022 e os acessos de 2026.
Fonte: Anatel — Dados Abertos, painel de Acessos de Banda Larga Fixa, junho de 2026 (contagem de CNPJs distintos por Código IBGE, com e sem corte de 200 acessos), cruzada com o Censo 2022 do IBGE — população residente (tabela 4709) e domicílios particulares permanentes ocupados (tabela 4712), consultados em 3 de setembro de 2026. A mesma base de estações e acessos sustenta o mapa de municípios sem 5G. Apuração própria.